
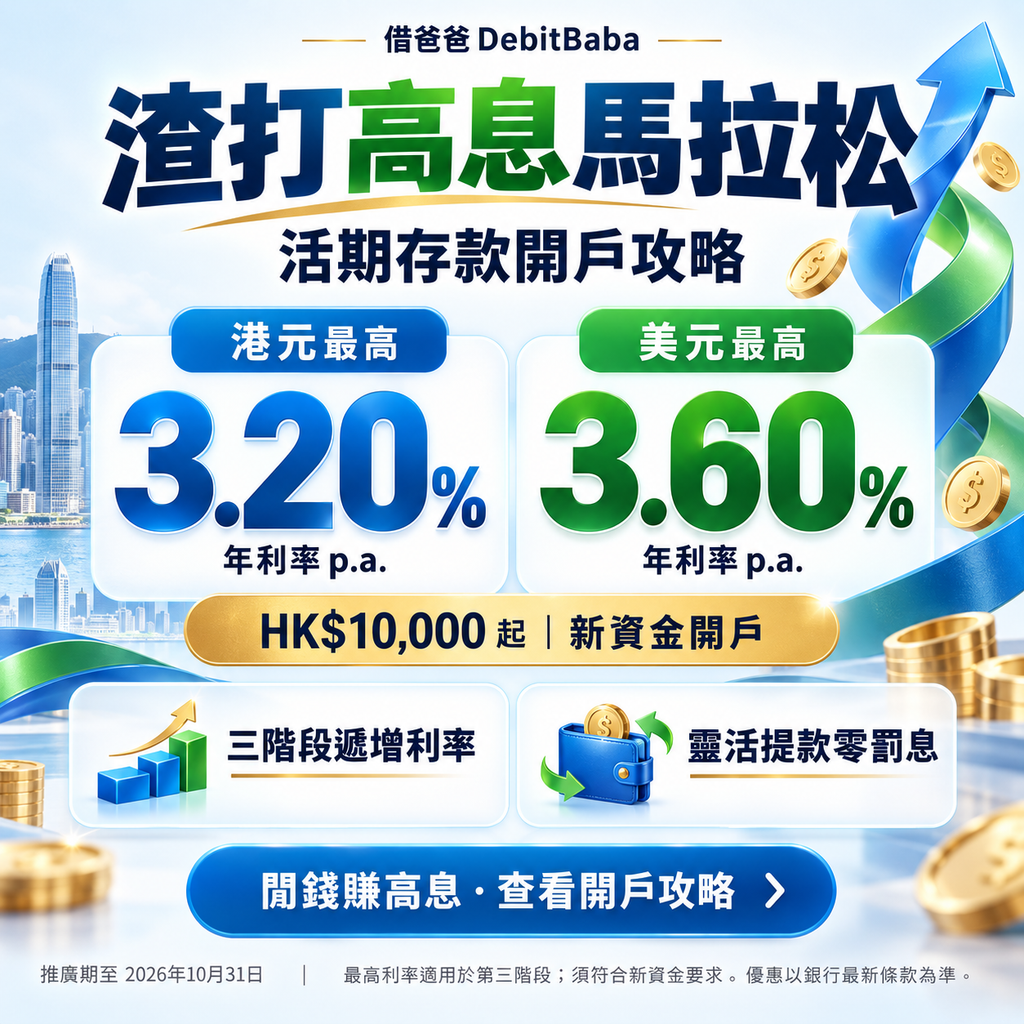
渣打高息馬拉松活期存款:港元最高3.20%複息、美元最高3.60%,HK$10,000起,推廣期至2026年10月31日
🕒 最後更新:2026年10月11日 ✍️ 遊戲設計:借爸爸 DebitBaba
渣打高息馬拉松活期存款|2026年10月份(最新一期)
港元年利率最高 3.20% p.a.(複息)|美元最高 3.60% p.a.(單息)
開戶推廣期至 2026年10月31日|優惠期:開戶日至 2027年2月1日(最長123天)
最低開戶 HK$10,000(SC Mobile)|靈活提款零罰息|三階段遞增利率
🔥 今期亮點:港元第一階段上調至 2.80%,第三階段仍見 3.20%;美元最高見 3.60%
見過太多人開了馬拉松存款,第一個月利率就不對——幾乎全是「新資金定義」搞錯。資金如果不符合新資金定義,就不享特惠利率,實際利率以銀行當時儲蓄利率為準,不是條款寫死的 0.001%。本文從這個問題開始,先搞清楚三個最常犯的錯,再講利率怎樣最大化。
全期平均利率:港元約 2.95%|美元約 3.4%–3.5%|受存款保障計劃保障(上限 HK$800,000)
三階段利率(港元):2.80% → 3.00% → 3.20%|(美元):3.30% → 3.50% → 3.60%
渣打「高息馬拉松活期存款」是全港最受歡迎的短期高息活期工具之一。利率按三個階段遞增,愈存愈高——設計邏輯跟馬拉松跑步一樣,後段衝刺的回報最豐厚。今期港元第一階段上調至 2.80%,第三階段仍見 3.20%,美元最高 3.60%,優惠期最長 123 天。
但現實是,多數人栽在三個位:「新資金定義」搞錯導致利率歸零、不知「開戶後不可追加」白白浪費第二筆資金、以及開戶時機拉低全期回報。今篇文章從最多人想知的利率和計算實例開始,一直到配合渣打信用卡生態圈賺雙重著數,全部拆解到底。
渣打馬拉松存款利率幾多?三階段遞增由2.80%升至3.20%
今期港元由2.80%起、第三階段升至3.20%,美元則由3.30%升至3.60%。推廣期為 2026年10月2日至31日,優惠期至 2027年2月1日,最早開戶可享123天、最遲94天。注意——三個階段按固定日曆日期劃分,不是按開戶後天數計算:
港元利率點計?按日複息,條款未寫每月派息日
港元以每年365日或閏年366日為基準按日複息計算。10月條款沒有寫每月最後工作天派息,入息時間以銀行系統為準。下表是本金×年利率×日數÷365 的近似值,未計複息滾存,實際港元利息會略高。今期利率來源:渣打 2026年10月份條款及細則:
| 階段 | 固定日期範圍 | 港元年利率 | 天數(10/2開戶) | 天數(10/31開戶) |
|---|---|---|---|---|
| 第一階段 | 開戶日至 2026年11月30日 | 2.80% p.a. | 60天 | 31天 |
| 第二階段 | 2026年12月1日至2027年1月3日 | 3.00% p.a. | 34天 | 34天 |
| 第三階段 | 2027年1月4日至2月1日 | 3.20% p.a. | 29天 | 29天 |
| 合計 | — | — | 123天 | 94天 |
美元馬拉松利率幾多?單利息計算最高3.60%
美元以每年360日為基準按日單利息計算——只有本金部分賺取利息,不作複息滾存。今期美元三階段利率:
| 階段 | 固定日期範圍 | 美元年利率 | 天數(10/2開戶) | 天數(10/31開戶) |
|---|---|---|---|---|
| 第一階段 | 開戶日至 2026年11月30日 | 3.30% p.a. | 60天 | 31天 |
| 第二階段 | 2026年12月1日至2027年1月3日 | 3.50% p.a. | 34天 | 34天 |
| 第三階段 | 2027年1月4日至2月1日 | 3.60% p.a. | 29天 | 29天 |
| 合計 | — | — | 123天 | 94天 |
存10萬、50萬、100萬實際賺幾多利息?逐階段試算
存 HK$100,000 全期約賺 HK$993。以下用官方 T&C 利率逐階段計算,分「最早開戶」和「最遲開戶」兩個情境:
情境 A:10月2日開戶(最早,共123天)
最早開戶可享123天利息,存 HK$500,000 全期賺約 HK$4,969。
| 存入金額(港元) | 第一階段(60天×2.80%) | 第二階段(34天×3.00%) | 第三階段(29天×3.20%) | 合計利息 | 全期平均利率 |
|---|---|---|---|---|---|
| HK$10,000 | HK$46 | HK$28 | HK$25 | HK$99 | 約 2.95% |
| HK$100,000 | HK$460 | HK$279 | HK$254 | HK$993 | 約 2.95% |
| HK$500,000 | HK$2,301 | HK$1,397 | HK$1,271 | HK$4,969 | 約 2.95% |
| HK$1,000,000 | HK$4,603 | HK$2,795 | HK$2,542 | HK$9,940 | 約 2.95% |
情境 B:10月31日開戶(最遲,共94天)
最遲開戶得94天利息,存 HK$500,000 全期賺約 HK$3,857。
| 存入金額(港元) | 第一階段(31天×2.80%) | 第二階段(34天×3.00%) | 第三階段(29天×3.20%) | 合計利息 | 全期平均利率 |
|---|---|---|---|---|---|
| HK$10,000 | HK$24 | HK$28 | HK$25 | HK$77 | 約 2.99% |
| HK$100,000 | HK$238 | HK$279 | HK$254 | HK$771 | 約 2.99% |
| HK$500,000 | HK$1,189 | HK$1,397 | HK$1,271 | HK$3,857 | 約 2.99% |
| HK$1,000,000 | HK$2,378 | HK$2,795 | HK$2,542 | HK$7,715 | 約 2.99% |
美元利息計算(單利息,以9月30日開戶、97天為例):
| 存入金額(美元) | 第一階段(33天×3.30%) | 第二階段(29天×3.40%) | 第三階段(29天×3.60%) | 合計利息 | 折合港元(×7.8) |
|---|---|---|---|---|---|
| US$2,000 | US$6.0 | US$5.5 | US$6.8 | US$18.3 | HK$143 |
| US$13,000 | US$39.3 | US$35.6 | US$44.2 | US$119.1 | HK$929 |
| US$65,000 | US$196.6 | US$178.0 | US$221.2 | US$595.8 | HK$4,647 |
| US$130,000 | US$393.2 | US$356.1 | US$442.4 | US$1,191.7 | HK$9,295 |
渣打馬拉松今期有咩著數?港元首階段上調、美元後段見3.60%
今期相對9月:港元第一階段由 2.70% 上調至 2.80%,第二、三階段維持 3.00% 及 3.20%;美元由 3.30% → 3.40% → 3.50% 改為 3.30% → 3.50% → 3.60%。全期平均約 2.95%。10月條款沒有足金紀念票或現金禮,仍是純高息。
今期同上期差幾多?利率同優惠期逐項對比
| 項目 | 上一期(9月) | 今期(10月) | 變動 |
|---|---|---|---|
| 港元第一階段 | 2.70% | 2.80% | +0.10% |
| 港元第二階段 | 3.00% | 3.00% | 不變 |
| 港元第三階段 | 3.20% | 3.20% | 不變 |
| 港元全期平均 | 約2.9% | 約2.95% | +0.05% |
| 美元第一階段 | 3.30% | 3.30% | 不變 |
| 美元第二階段 | 3.40% | 3.50% | +0.10% |
| 優惠期最長日數 | 126天 | 123天 | −3天 |
啲錢啱唔啱放馬拉松?五大適用場景一次睇
最適合放馬拉松的是3至4個月內不急用的閒置資金。例如稅後備用金、換樓首期、年終花紅,既賺高於普通活期的利息,又保留隨時提取的靈活性。以下五種場景最匹配。
幾時開戶最著數?月頭定月尾開先賺得多
新資金準備好就越早開戶越賺,因為總利息比平均利率更實際。今期三個階段是固定日曆日期,第二、三階段不論幾時開戶都由2026年12月1日和2027年1月4日起計,越早開只會令第一階段(2.80%)日數越長。以下拆解不同開戶日的利弊。
早開遲開差幾多錢?50萬實際利息對比
存50萬,10月2日開戶比10月31日多賺 HK$1,112。越早開總利息越多,但因低息天數佔比大,平均利率反而略低:
| 開戶日期 | 第一階段天數(2.80%) | 總天數 | 合計利息 | 全期平均利率 |
|---|---|---|---|---|
| 10月2日(推廣期首日) | 60天 | 123天 | HK$4,969 | 約 2.95% |
| 10月3日 | 59天 | 122天 | HK$4,932 | 約 2.95% |
| 10月31日(推廣期最後一天) | 31天 | 94天 | HK$3,857 | 約 2.99% |
使唔使等下期先開?三種情況值得等
新資金未準備好、或資金現時放在息高過2.80%的地方,就唔使急住開。若需要時間做「洗白」操作(渣打→虛擬銀行→等4個工作天→回渣打),按自己的操作時間線開戶即可。但記住:推廣期 2026年10月31日 截止,每拖一天就少賺一天2.80%的利息。
新資金要準備幾耐?過冷河到開戶時間表
由轉出到開戶最少要4個工作天,遇上假期建議預留一星期。實際日程如下:
今日:將資金FPS轉出到虛擬銀行(開始過冷河)
4個工作天後:將資金FPS轉回渣打
同日即開戶:SC Mobile App 開立馬拉松戶口——越早開,第一階段(2.80%)日數越長,總利息越多
揀港元定美元好?兩種貨幣利率差距拆解
美元今期最高3.60%,港元最高3.20%——差距約0.4%。但選擇不只看利率,還要計匯率風險。
同一筆錢放港元vs美元,實際利息差幾多?
同樣存 HK$500,000、放足94天,美元比港元多賺約 HK$670。
| 比較項目 | 港元馬拉松 | 美元馬拉松 |
|---|---|---|
| 三階段利率 | 2.80% → 3.00% → 3.20% | 3.30% → 3.50% → 3.60% |
| 計息方式 | 複息(利滾利) | 單利息(只計本金) |
| 計息基準 | 365日/年 | 360日/年 |
| 全期平均利率 | 約 2.95% | 約 3.45% |
| HK$500,000 全期利息(94天) | 約 HK$3,857 | 約 US$588 ≈ HK$4,583 |
| 利息差額(94天) | 美元多賺約 HK$670(以匯率7.8計) | |
| 匯率風險 | 零(港元資產) | 有(但港美掛鉤,極低) |
| 適合人群 | 短期需用港元的讀者 | 本身持有美元、或計劃外遊的讀者 |
開美元馬拉松嘅匯率風險實際有幾大?
港元與美元掛鉤(7.75-7.85聯繫匯率),波動極小。以 HK$500,000 換美元存入計算(約 US$64,103),即使匯率在3個月內波動0.5%(約0.04港元),匯差損失約 HK$250——已接近利息差額 HK$636 的四成。今期港元利率大幅追近美元,港元的「零匯率風險」優勢更突出。
高息活期存款比較:渣打馬拉松同其他銀行邊個抵?
渣打馬拉松港元最高3.20%、平均約2.9%,在全港高息活期中屬中上游。真正優勢是門檻最低(HK$10,000)、零罰息,加上信用卡生態圈加成。以下整理各計劃近期參考數據對比。
| 計劃名稱 | 港元最高利率 | 全期平均 | 計息方式 | 最低入場 | 提早提款 | 特點 |
|---|---|---|---|---|---|---|
| 渣打馬拉松 | 3.20% | 約2.9% | 複息 | HK$10,000 | 零罰息 | 門檻最低、零任務要求、信用卡生態圈加成 |
| 信銀國際 MOTION 動感存款(前稱大富翁) | 視乎當期 | 波動較大 | 單息 | 需新資金 | 零罰息 | 階梯式遞增,需經 inMotion 登記,有登記截止期 |
| 恒生額外2.2厘 | 額外2.2% | 視任務 | — | 需做存款目標 | — | 連續達標另送HK$1,000現金 |
| Mox Mission Bonus | 最高約3.5%(疊加任務) | 視任務完成度 | — | 低門檻 | 隨時 | 需完成出糧/投資/兌換/存款四項任務,額外息只計至當月底 |
| 平安壹賬通 | 2.0% | 2.0% | — | 無限制 | 隨時 | 無任務、無上限、無時限 |
信銀大富翁、恒生、Mox點揀?逐個高息活期點評
想「擺低就唔使理」就揀渣打,肯做任務追高息就揀 Mox。渣打勝在門檻低、零罰息、開戶後無任務要求,今期利率上調後競爭力進一步提升;Mox 最高可疊加至約3.5%,但要每月完成出糧、投資、兌換等任務,額外息只計至當月底。信銀 MOTION 後段利率歷來較高,惟設登記截止期。三者都是零罰息活期,可同時開取長補短。
Wealth Saver同馬拉松有咩分別?渣打兩款活期比較
最大分別是馬拉松開戶後不可再存錢,Wealth Saver 則隨時可加。以下逐項釐清:
| 比較項目 | 高息馬拉松活期存款 | Wealth Saver 戶口 |
|---|---|---|
| 利率機制 | 三階段遞增,固定利率 | 按每日平均總結餘浮動 |
| 最高港元利率 | 3.20%(今期第三階段) | 視乎結餘和市況浮動 |
| 最低門檻 | HK$10,000 | 適合 HK$2,000,000+ |
| 可否追加存款 | ❌ 開戶後不可追加 | ✅ 隨時存入 |
| 提款靈活度 | 隨時,零罰息 | 隨時,零罰息 |
| 推廣期限 | 每月更新一期 | 持續提供 |
| 客戶類型 | Easy Banking 即可 | 優先理財或以上較有利 |
| 最適合 | 一筆過資金(10萬-200萬) | 大額持續資金流(200萬+) |
簡單記法:資金一筆過、金額中小 → 選馬拉松。資金持續到賬、金額大 → 選 Wealth Saver。兩者可以同時開,互不衝突。
⚠️ 渣打馬拉松「新資金」點定義?搞錯一步利率歸零
新資金指開戶當日及前4個工作天,由其他銀行轉入渣打的錢,渣打內部轉賬不計。工作天不包括星期日及公眾假期。但官方條款的定義其實比「由其他銀行轉入」更廣:
| 算不算新資金? | 詳情 |
|---|---|
| ✅ 算 | 由其他銀行透過現金、支票/本票、CHATS、FPS轉數快、電匯存入渣打 |
| ✅ 算 | 於渣打兌換之任何貨幣(例如在渣打用港元換美元,換出的美元算新資金) |
| ✅ 算 | 渣打投資或保險產品贖回資金(股票掛鈎投資、債券、保險、股票、基金) |
| ❌ 不算 | 渣打內部戶口之間轉賬 |
| ❌ 不算 | 渣打續期定期存款 |
| ❌ 不算 | 渣打結構性存款到期轉賬資金 |
| ⚠️ 扣減 | 新資金需扣除計算期內所有已開立的定期存款及馬拉松戶口之存款本金總額。例:同期開了 HK$200,000 定期,則新資金要減去這 HK$200,000 |
以為「反正錢都在渣打」直接轉入就好——但這不符合新資金定義,利率變回普通活期(接近0%)。正確做法:先FPS到其他銀行,等4個工作天再FPS回渣打,再開戶。
馬拉松戶口開立後至 2027年1月4日 止,不可再存入任何款項。想加碼?需另開新戶口(可同時持多個),每個都需新資金。所以開戶時一次過入夠金額至關重要。
工作天不包括星期日和公眾假期。撞正長假期,需提前更多日曆天操作。建議預留至少7天緩衝。
T&C 的原文是:新資金須在「開戶當日及前4個工作天」由其他銀行存入。這是一個回溯窗口——銀行由開戶日往回看4個工作天,只有在這個窗口內從其他銀行到賬的資金才算新資金。實操建議:先把錢轉到虛擬銀行,隔天再轉回渣打,確保到賬紀錄清晰後即可開戶。但為安全起見,建議預留至少3-4個工作天操作。
舊錢點變新資金?過冷河操作五步曲
把錢轉去另一間銀行「過冷河」,等足4個工作天再轉返渣打即可。標準操作如下:
Step 1:將目標金額由渣打 FPS 轉到另一間銀行(虛擬銀行最方便,即時到賬)
Step 2:等待至少4個完整工作天(不計週日和公眾假期)
Step 3:將同一筆資金由該銀行 FPS 回渣打
Step 4:即日於 SC Mobile App 開立馬拉松活期存款戶口,存入這筆資金
Step 5:完成。利率優惠自動生效。
開馬拉松要咩條件?Easy Banking客戶都申請得到
用 SC Mobile App 開戶最低只需 HK$10,000。任何渣打客戶都開得到,不需要優先理財身份,Easy Banking 已經合資格。以下為完整條件:
| 項目 | SC Mobile / 網上理財 | 分行 / My RM 開戶 |
|---|---|---|
| 港元最低開戶金額 | HK$10,000 | HK$100,000 |
| 美元最低開戶金額 | US$2,000 | US$13,000 |
| 港元最高開戶金額 | HK$10,000,000 | HK$10,000,000 |
| 美元最高開戶金額 | US$1,300,000 | US$1,300,000 |
| 開戶費用 | 全免 | 全免 |
| 客戶身份要求 | 渣打銀行現有客戶(Easy Banking / Premium / 優先理財 均可) | |
渣打新客戶開唔開到?先開基本戶口就得
可以,但需要先開立渣打基本賬戶。建議選擇 Easy Banking——零最低結餘要求、零月費、全程手機開戶。開好基本賬戶後即可在同一個App內開立馬拉松戶口。新客開戶需要香港身份證及手機號碼。
渣打馬拉松點開戶?SC Mobile App開戶教學步驟
用 SC Mobile App 開戶最快,全程手機完成約5分鐘,唔使去分行。六個步驟如下:
Step 1:登入 — 打開 SC Mobile App,登入渣打賬戶。
Step 2:搜尋 — 選擇「探索」→「存款」→「高息馬拉松活期存款」,按「立即申請」。
Step 3:選擇貨幣和金額 — 選擇港元或美元,輸入開戶金額。記住一次過入夠,開戶後不可追加。
Step 4:選擇扣賬戶口 — 系統會由渣打綜合戶口扣款至馬拉松戶口。確保戶口內已有足夠的「新資金」。
Step 5:核對推廣詳情 — 確認顯示的推廣期、利率階段同你預期一致。
Step 6:確認提交 — 核對條款及細則,確認後即時開通。利率優惠由開戶日起自動生效,無需另外登記。
中途取錢罰唔罰息?提款規則完整拆解
隨時提款,零手續費、零罰息——這是馬拉松對比定期存款的最大優勢。已發生的利息照樣保留,但要留意以下細節:
💡 一個實用做法:把不確定會用的閒錢也放進馬拉松——反正零罰息,放進去有息收,需要時隨時拿。不放才是虧。定期存款中途取走要被罰息,它完全沒有這個問題。今期更加無禮品結餘要求綁住,提款彈性大。
馬拉松點配搭渣打信用卡賺盡?360°積分同TRB疊加
持有渣打信用卡的話,馬拉松存款可同時計入360°積分月均存款和TRB達標條件。一份資金做兩件事,價值超越利息本身。
存款計唔計入360°積分月均存款要求?
計入,馬拉松存款餘額會算入360°積分計劃的「月均存款」達標條件。即同一筆錢可同時賺高息同積分獎賞。
存款點提升渣打TRB?解鎖優先理財同信用卡權益
馬拉松存款會直接計入TRB總關係資產,而渣打的客戶等級正是按TRB劃分:
| 渣打客戶等級 | TRB 門檻 | 馬拉松如何幫助達標 |
|---|---|---|
| Easy Banking | 無最低要求 | 任何金額都有助建立關係 |
| Premium Banking | HK$200,000 | 存入 HK$200,000 即達標 |
| 優先理財 Priority | HK$1,000,000 | 存入 HK$1,000,000 可直接升級 |
| 優先私人理財 | HK$8,000,000 | 配合其他資產可縮短差距 |
渣打信用卡客戶點配搭?三種存款組合策略
由入門到大戶,三種配搭視乎你手上資金規模:
策略一(入門版):馬拉松 + 信用卡日常消費
存 HK$100,000 在馬拉松賺息,同時用渣打 Simply Cash Visa 做日常消費賺 1.5% 回贈。兩條收入線互不衝突,一份財務關係兩重收益。
策略二(進階版):馬拉松 + 出糧戶口 + 信用卡
出糧放渣打,額外閒錢開馬拉松,日常消費用渣打國泰 Mastercard 賺 Asia Miles。三管齊下,TRB 快速達優先理財門檻,解鎖 RM 服務、額度提升、貸款利率優惠。
策略三(大戶版):馬拉松 + 優先理財升級
存 HK$1,000,000 開馬拉松,一步到位升級優先理財,TRB 達標之餘同時賺盡三階段高息——一筆資金同時賺息、升級銀行關係。
集卡者遊戲視角:馬拉松存款喺裝備系統扮演咩角色?
馬拉松存款喺集卡者遊戲裡扮演「鍛造爐」角色。在借爸爸的攻防裝備系統中,同一把信用卡武器經過銀行關係鍛造,威力完全不同:
階段三(集卡者):建立渣打為核心銀行的第一步
開馬拉松是建立渣打「全套關係」最低成本的方法,只需 HK$10,000 起步。若已持有渣打信用卡(國泰 Mastercard / Simply Cash / Smart Card),幾個月後即使不再開新一期,喺渣打系統裡的客戶記錄已經多了「存款產品」一項。
階段四(里數煉金師):TRB 提升帶來的額度加乘
里數煉金師需要更高的信貸額度來支撐簽賬規模。TRB 越高,銀行越願意批出更大的信用額度。把閒置資金放馬拉松,TRB 提升,信用額度跟著上——這就是銀行關係的「鍛造」效果。
點解要用虛擬銀行做中轉?緩衝層實戰價值
「新資金過冷河」本身就是虛擬銀行緩衝層的實際練習。渣打→虛擬銀行→渣打呢個流程,每一期都要操作一次,慢慢就習慣用虛擬銀行調動資金——這個技能在集卡者遊戲的後面階段會越來越重要。
渣打馬拉松存款安全嗎?受存保計劃保障80萬
安全,屬受保存款產品。香港存款保障計劃下,每位存款人在每間銀行的保障上限為 HK$800,000。
這意味著:喺渣打存入 HK$500,000 做馬拉松,全額受保;存入 HK$1,000,000,則只有 HK$800,000 受保。要注意的是,保障上限是計算在渣打的所有受保存款總和,不只是這個戶口。
馬拉松歷史利率係幾多?每期利率走勢一覽
過去半年港元最高利率介乎2.40%至3.20%,平均約2.2%至2.9%。逐期數據如下:
| 推廣期 | 優惠期 | 港元三階段 | 港元平均 | 美元最高 | 額外優惠 |
|---|---|---|---|---|---|
| 2026/9/1-9/30 | 至2027/2/1(最長123天) | 2.70→3.00→3.20% | 約2.9% | 3.50% | 純高息,無禮品 |
| 2026/8/3-8/31 | 至11/30 | 2.50→2.60→3.10% | 約2.7% | 3.50% | 純高息,無禮品 |
| 2026/7/2-8/1 | 至11/2 | 2.60→2.70→3.10% | 約2.8% | 3.50% | 足金紀念票 |
| 2026/6/1-6/30 | 至10/5 | 2.20→2.30→2.50% | 約2.3% | 3.50% | 足金紀念票 + HK$3,888 |
| 2026/3/30-5/2 | 至8/3 | 2.10→2.30→2.40% | 約2.2% | 3.30% | 無 |
利率點解會升跌?拆解背後三大原因
利率主要跟隨銀行同業拆息(HIBOR)走勢調整。今期相對9月,港元只上調第一階段 2.70% 至 2.80%,第二、三階段維持 3.00% 及 3.20%;美元第二、三階段由 3.40%/3.50% 升至 3.50%/3.60%。三個重點要記住:
第一,今期港元第二、三階段與9月相同,沒有 +0.4% 升幅;美元第二、三階段各升 0.10%。
第二,港元最高 3.20%、美元最高 3.60%,息差約 0.40%。扣除匯率風險後,已持有港元的人未必要換美元。
第三,優惠期至2027年2月1日,最長123天,比9月最長126天少3天。
📌 借爸爸每期更新此表。建議書籤此頁,每次新一期推廣開始前回來查看最新利率。
渣打馬拉松存款常見問題:借爸爸被問最多嘅疑問
以下十二條是讀者問得最多的渣打馬拉松存款疑問,逐條直接解答。
渣打馬拉松存款係活期定係定期?
現有渣打客戶用戶口啲錢開得馬拉松嗎?
過冷河要等幾多日?同日轉出轉入得唔得?
可以開幾多個馬拉松戶口?有冇上限?
見到下期或其他銀行息更高,可以中途轉走嗎?
開戶時一次過入唔夠錢,之後可以點補救?
利息幾時先收到?係咪要等到期先派?
馬拉松定係定期存款好?點揀?
存幾多錢先值得開?10萬夠唔夠?
存美元有冇額外收費或風險?
開埋渣打出糧戶口,可以疊加賺更多嗎?
開咗戶口之後,個息率會唔會中途變?
渣打馬拉松存款值唔值得開?適合邊類人完整評價
有3至4個月閒錢、想要活期彈性的人最值得開;資金要分批存入的則不適合。
✅ 值得開的情況
符合以下任何一項,今期馬拉松都值得開:
- 手上有一筆短期閒置資金(3-4個月內不急用),HK$10,000 起步即可
- 已有或準備開渣打信用卡,想用存款加深銀行關係提升 TRB
- 追求活期靈活性,不想被定期鎖死——隨時提款零罰息
- 今期港元最高見3.20%,美元最高見3.60%
- 稅後備用金、換樓首期、年終花紅等暫時閒置資金
- 優惠期至2027年2月1日,最長123天;條款寫利率只供參考,銀行可改
❌ 未必適合你
以下情況建議考慮其他計劃:
- 只追求全城最高利率——個別計劃後段利率可能更高
- 資金會持續分批到賬——馬拉松不可追加,Wealth Saver 更適合
- 資金極少(HK$10,000),全期只賺約 HK$99,未必值得操作
- 完全不打算和渣打建立任何長期關係
- 衝住早前嘅足金紀念票——由8月份起官方條款已不再提供
🏦 借爸爸最終觀點:今期渣打馬拉松港元最高見3.20%、平均約2.95%,美元最高3.60%,優惠期最長123天,至2027年2月1日。加上無禮品結餘綁定,提款完全自由。對已持有渣打信用卡的集卡者,馬拉松存款仍然是建立「核心銀行」關係最低成本的第一步。
📅 利率及優惠以渣打銀行最新公佈為準。本文按渣打官方 2026年10月份「高息馬拉松活期存款」推廣優惠條款及細則核實,資料截至2026年10月3日。
銀行戶口是整個財務遊戲的根基。出糧戶口、高息活期、優先理財各有門檻和回報。讀清楚每個選項,才能把出糧、存款、CPA禮遇同時榨盡。
📚 延伸閱讀

玩卡?當然是跟借爸爸啦!超過15年玩卡經驗,累積信貸額度突破 1,000萬港元。賺盡信用卡迎新獎賞、套取 幾百萬 航空里數、信貸擴張、低息貸款、卡冚卡系統等,YouTube「財智研究社」35,000+ 訂閱者見證的實戰分享。
💰 想財務自由?先學識玩信用卡
迎新優惠、信貸擴張、卡冚卡、加額策略 — 借爸爸陪你一步步出新手村,目標 600 萬信貸額度
免責聲明:本網站內容僅供參考,不構成任何財務建議。信用卡及貸款等推廣產品,條款以各大金融機構官方公布為準。本站可能透過推薦連結獲得佣金,惟不影響內容客觀性。忠告:【借定唔借?還得到先好借!】
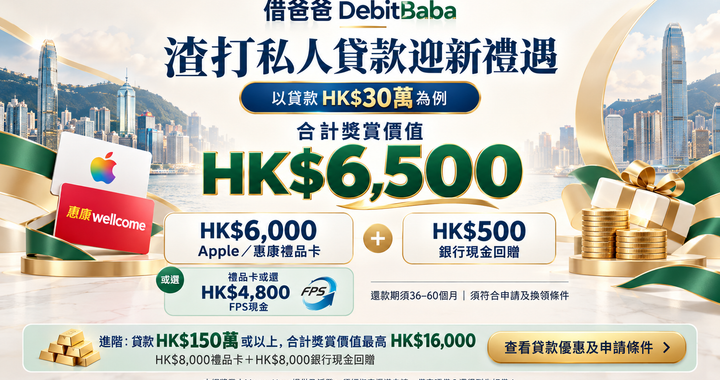 渣打私人貸款迎新優惠 貸款30萬享HK$6,000禮品卡+HK$500現金回贈(可選 HK$4,800 FPS現金)|貸款150萬最高享HK$16,000獎賞
 渣打國泰Mastercard回贈:食肆/酒店/海外HK$4=1里無上限,國泰低至HK$2=1里,迎新最高40,000里
 渣打Smart信用卡回贈計算:百佳/HKTVmall/Netflix 5%每月賺盡$250,簽$3,500迎新$800現金回贈