
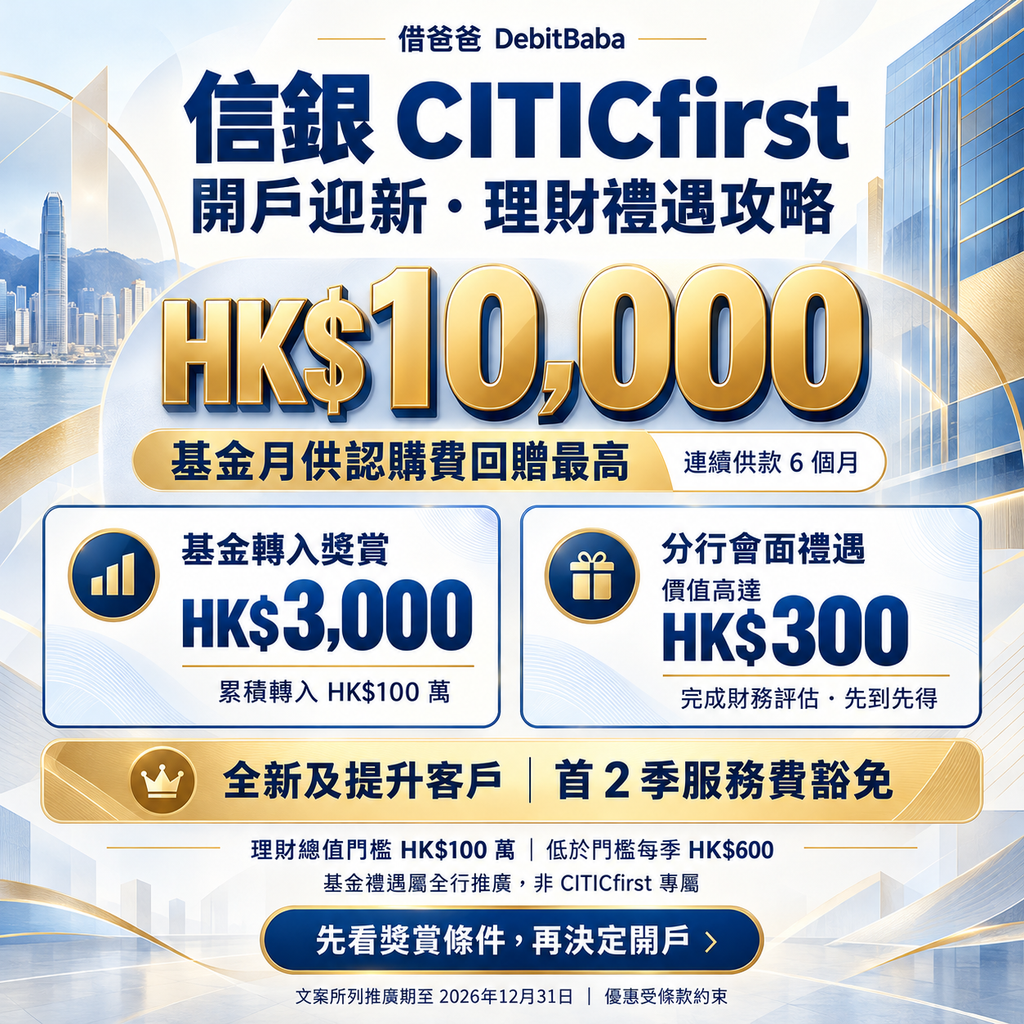
信銀 CITICfirst 開戶攻略 | 基金月供認購費回贈最高 HK$10,000 + 基金轉入獎賞最高 HK$3,000 + 會面禮遇高達 HK$300 + 首 2 季服務費豁免
🕒 最後更新:2026年10月17日 ✍️ 遊戲設計:借爸爸 DebitBaba
信銀 CITICfirst 是中信銀行(國際)的優先理財層,門檻是維持每日平均理財總值 HK$1,000,000;低於門檻每季收 HK$600 服務費,全新及提升客戶可獲豁免首 2 季。
坦白說,我認為 CITICfirst 暫時不值得為了迎新而開——迎新與零門檻的 inMotion 幾乎一樣,配套的 Jewel World Mastercard 又並非它專屬。
除非本身已經、或者很快會在信銀放到 HK$100 萬理財總值(例如正在做信銀按揭、已有大額投資),才有考慮的價值。
下面逐項拆解三大原因,順帶整理開戶/升級步驟,以及為何大部分集卡者開 inMotion 已經足夠。我也希望信銀日後加強這個戶口,屆時再更新。
- 你有 HK$100 萬可長期放在信銀(存款或投資都計)嗎?
- 你正在或即將簽信銀按揭 HK$200 萬以上嗎?
- 你用得著專用理財中心、客戶經理或機場轎車優惠嗎?
任何一題答「是」→ 值得看下去。只有第 2 題按揭先可免首 2 年服務費;第 3 題用到專屬服務,本身不豁免季費。
CITICfirst 值唔值得開?借爸爸:暫時不值,三大原因
暫時不值,因為要長期守住 HK$100萬 理財總值,低於門檻每季扣 HK$600。加上迎新與零門檻的 inMotion 幾乎一樣、配套信用卡又非優先理財層專屬,三點加起來性價比對大部分人並不足夠。
這項優先理財服務本身正當,有專屬理財中心、客戶經理與機場轎車優惠價。問題不在於「服務差」,而在於「為了開戶迎新去湊足百萬」這條數,對未到這個資產水平的集卡者來說並不划算。以下三個原因,逐一來看。
HK$100萬理財總值門檻、HK$600季費,豁免易唔易守?
並不易守,全新及提升客戶獲豁免首 2 季,之後理財總值須長期守住 HK$100萬。豁免由升級當季起計,即是只頂住頭半年,之後就要自己長期守住這個百萬門檻。
長期豁免服務費的兩條路:守門檻或做按揭
長期豁免 HK$600 服務費只有兩條路,守住理財總值或做信銀按揭。一是每日平均理財總值維持 HK$1,000,000,二是簽妥按揭 HK$2,000,000 以上享首 2 年免服務費;第一條對大部分人正是難處,閒錢不足就要長期鎖住資金。
較少人留意的是按揭那條路:簽妥提取額 HK$2,000,000 或以上的中信(國際)按揭並設定供款戶口,可豁免首 2 年服務費,新按、轉按、重按、加按同樣適用。同時符合首 2 季與首 2 年,銀行按較長者計。
「理財總值」點計?存款、投資、按揭都計入 HK$100萬
理財總值不只計存款,投資組合、信貸結餘與按揭結餘的 10% 都計得入。按官方定義,以同一身份證明文件開立的個人及聯名戶口計算,包括:
| 類別 | 計入理財總值的項目 |
|---|---|
| 存款結餘 | 港幣/外幣儲蓄及定期存款、港幣/外幣往來戶口、「劃時理財」戶口、1 戶通「存款」 |
| 投資結餘 | 1 戶通「投資」戶口組合:證券、投資基金、債券、高息貨幣聯繫存款、結構性存款、股票掛鈎投資、結構性票據 |
| 信貸產品結餘 | 個人透支、分期貸款、信用卡、抵押透支服務 |
| 樓宇按揭 | 按揭結餘之 10% |
開戶迎新獎賞同 inMotion 幾乎一樣?
2026 年第 4 季官方條款沒有再標「高達 HK$34,000」總額。現頁把基金、出糧 plus、信用卡同分期貸款分開列,要逐項砌,而且當中大部分零門檻客戶一樣享到。
這一層的主打獎賞(外幣兌換回贈、定期存款優惠、出糧 plus 等)與 inMotion 綜合戶口幾乎重疊,若純粹為迎新,零門檻那邊拿到的其實差不多。
迎新有咩?定期存款利率同要放幾多錢
7月至9月全新客戶 6 個月港元定存總年利率最高 3.30%,須放足 HK$100萬新資金,該輪已於 2026年9月30日結束。2026年10月8日,官網定存頁已再公布特惠年利率高達 3.4%/4.3%/1.5%(視乎存款期及貨幣,以 inMotion 最新顯示為準)。下表是已完結的最後一輪港元 6 個月定存:
| 新資金金額 | 6 個月港元定存總年利率 |
|---|---|
| HK$100 萬至 HK$200 萬 | 3.30% |
| HK$50 萬至少於 HK$100 萬 | 3.25% |
| HK$10 萬至少於 HK$50 萬 | 3.20% |
3.30% 只適用於已完結窗口開立的定存,推廣期已於 2026年9月30日結束。2026年10月8日起,定存頁已公布新特惠年利率高達 3.4%/4.3%/1.5%,實際利率以開立時 inMotion 顯示為準,不要再當 3.30% 為現行。
已完結那輪要留意超出 HK$200 萬的部分只計一般年利率。過往的「總結存增長獎賞」現時只在 inMotion 好友推薦計劃出現,推薦人獎賞推廣期至 2026年12月31日。
想看零門檻版本的完整迎新玩法,可以先看 信銀 inMotion 全攻略,比較之後再決定是否需要升級。
新股認購、基金禮遇係唔係專屬?港股佣金 0.125%
大部分新股與基金禮遇並非專屬,開 inMotion 一樣享到,專屬的只有證券費率。現行一輪包括:
- 新股認購抽獎——每成功認購一隻新股獲一次抽獎機會,可贏高達 HK$888
- 新股 30 日零佣金——買賣 30 日內上市的港股 $0 經紀佣金,每日成交上限 HK$100,000
- 基金月供計劃——連續供款 6 個月享全期認購費回贈,最高 HK$10,000
- 基金轉入獎賞——累積轉入 HK$100,000 享 HK$300,轉入 HK$1,000,000 享 HK$3,000
以上四項推廣期至 2026年12月31日,全部屬全行推廣,開 inMotion 同樣符合資格。
真正屬於這一層的是證券服務費率,三項專屬額度如下:
- 港股經紀佣金 0.125%——經 inMotion 買賣,按成交金額計
- 實時報價——每個市場每月 1,000 次
- 短訊到價提示——香港證券市場每月 100 個
如果你每月頻繁買賣港股,這條費率與報價額度才是百萬門檻換回來、真正用得著的東西;若只為新股抽獎或基金回贈,並不值得為此升級。
Jewel World Mastercard 係唔係 CITICfirst 專屬卡?
不是專屬卡,開 inMotion 戶口就可以申請,不必湊足百萬資產。只要再加上「出糧 plus」服務即符合條件,不必湊足百萬資產,所以這張卡不應該成為升級的理由。
1.5% 回贈點計?額外 1.1% 要夾「出糧 plus」
合資格簽賬高達 1.5% 現金回贈,當中 0.4% 為基本回贈、1.1% 為額外回贈。拆解如下:
- 基本回贈 0.4%——所有合資格簽賬適用,每月上限按銀行批核的信用額計算
- 額外回贈 1.1%——須登記「出糧 plus」並每月自動轉賬出糧 HK$12,000 以上
- 額外回贈上限——每曆月 HK$1,000
- 其他權益——主卡永久豁免年費、迎新 HK$1,000 現金回贈、免費旅遊保險每次保額高達 US$100,000
「全新客戶」定義為開戶月份前 12 個月內未持有任何信銀國際銀行戶口,包括往來、儲蓄、定期存款、證券或投資戶口;只持有信用卡則不當作持有銀行戶口。
換言之,開過信銀戶口就不再算全新客戶,但單純有張信銀卡並不影響開戶迎新資格。詳細回贈玩法見 信銀 Jewel World Mastercard 攻略。
inMotion 同 CITICfirst 有咩分別?一表睇清邊個更適合
inMotion 零門檻、適合拿迎新,CITICfirst 要 HK$100萬理財總值。分別在於後者換來一系列專屬服務,逐項對照見下表。
| 項目 | inMotion 綜合戶口 | CITICfirst |
|---|---|---|
| 理財總值門檻 | 無 | 每日平均 HK$100 萬 |
| 低於門檻收費 | 無 | HK$600/季(新客首 2 季豁免) |
| 主打迎新獎賞 | 外幣兌換回贈、定期優惠、出糧 plus 等 | 大致相同,另設 6 個月港元定存特惠年利率 |
| 配套信用卡 | Jewel World Mastercard(透過出糧 plus 可申請) | Jewel World Mastercard(同款) |
| 專屬服務 | 標準網上理財 | 專用理財中心/櫃位、RM、港股佣金 0.125%、機場轎車優惠價 HK$350×2 |
| 借爸爸定位 | 零門檻入口,集卡者起點 | 分母銀行的主力層(毋須深耕) |
三層分級中屬邊一層?集卡者遊戲視角看 CITICfirst
在我的三層銀行分級裡,信銀國際屬於「分母銀行」,CITICfirst 是它的主力層。用它旗下的日常戶口加信用卡做大信貸分母、維持基本關係就夠,不必在這裡深耕出糧與投資;仍在集卡階段的人,急著爬上這個財富主力層暫時超前了。
所謂分母銀行,是你維持基本關係、用來做大總信貸額度的銀行——每間一張卡加一個基本戶口,保持活躍即可。
信銀國際正屬這一類,價值在於旗下多張信用卡幫你擴張信貸分母,而不是逼你鎖住百萬資金去爬這一層。真正值得深耕出糧與投資的,是你的 3 至 5 間核心銀行(見 六大核心銀行:確立核心),完整分級可回到 集卡者遊戲全攻略。
邊種人先值得升級?三類人對號入座
只有三類人值得升級,資產已達門檻、正做信銀按揭,或用得著專屬服務。具體是:
- 輕鬆守得住 HK$100 萬理財總值的人(存款或投資皆可)
- 簽信銀按揭 HK$200 萬以上,想享首 2 年免服務費的客戶
- 真正用得著專用理財中心、客戶經理與機場轎車優惠的人
三樣都不符合的話,這一層對你的邊際價值很低。
開戶流程點做?5 個步驟同所需文件一次看清
經 inMotion 動感銀行辦理,五個步驟即可完成開戶或升級。先開立或登入 inMotion 戶口,再轉入合資格資金至理財總值達 HK$1,000,000,符合條件後選用優先理財服務,所需文件與流程如下。
| 1️⃣ 準備文件 | 香港身份證、住址證明、(如需)入息證明 |
| 2️⃣ 開戶/登入 | 下載 inMotion App 開立綜合戶口,或現有客戶直接登入 |
| 3️⃣ 湊足理財總值 | 存入/轉入合資格資金,使每日平均理財總值達 HK$1,000,000 |
| 4️⃣ 選用優先理財 | 經 App 或分行選用/晉升 CITICfirst,完成後享首 2 季服務費豁免 |
| 5️⃣ 記下申請編號 | 用本網推薦碼開戶後,記下申請編號以便核對獎賞 |
開 CITICfirst 前要避開的 4 個陷阱
開 CITICfirst 前最易中伏的四個陷阱,分別關乎季費、迎新、信用卡與客戶資格。包括豁免期一過跌穿門檻被扣 HK$600、為迎新鎖死百萬資金、誤以為 Jewel 卡是優先理財專屬,以及用掉全新客戶資格,逐個拆解如下。
立即申請 →
CITICfirst 開戶、服務費、迎新:借爸爸被問最多的 12 個問題
以下逐條直接回答 CITICfirst 開戶最常見的 12 個問題。涵蓋開戶門檻、HK$600 服務費豁免、理財總值計算、迎新定存利率、白金卡實際權益,以及跌穿門檻會否降級。
CITICfirst 開戶最低要幾多錢?
CITICfirst 服務費幾多?點樣先可以豁免?
開 CITICfirst 要唔要入息證明?
CITICfirst 同 inMotion 邊個好?
CITICfirst 好唔好?有咩主要缺點?
CITICfirst 白金卡有咩用?可以免費入 lounge 嗎?
CITICfirst 開戶迎新定存息率有幾高?
Jewel World 卡一定要開 CITICfirst 先有嗎?
開 CITICfirst 要幾耐先批到?
有 HK$100 萬,開 CITICfirst 定其他優越理財好?
銀行特選升級 CITICfirst 免服務費,應唔應該受?
跌穿 HK$100 萬門檻會點?會唔會被降級?
優缺點對照:CITICfirst 值得開與不值得開的分界
有 HK$100萬理財總值、又用得著專屬服務才適合開,只為迎新不必勉強去湊。對未到這個資產水平的集卡者,開 inMotion 已經拿到差不多的東西。
✅ 比較值得開
- 已經/將會在信銀放足百萬理財總值(大額存款或投資)
- 正在簽信銀按揭 HK$200 萬以上,可享首 2 年免服務費
- 用得著專用理財中心、RM、機場轎車優惠價
❌ 暫時不值得
- 純粹想拿迎新(inMotion 零門檻已差不多)
- 湊不到門檻金額,會被收 HK$600/季
- 只是想要那張配套信用卡(inMotion + 出糧 plus 一樣申請得到)
開戶不只是為迎新,而是為了與銀行建立長期關係。但關係要配合自己的資產水平,硬升 Priority Banking 反而會被服務費拖住。這個戶口留給已經到這個水平的人,其他人先打好日常戶口與核心銀行的基礎。
銀行戶口是整個財務遊戲的根基。出糧戶口、高息活期、優先理財各有門檻和回報。讀清楚每個選項,才能把出糧、存款、CPA禮遇同時榨盡。
📚 延伸閱讀

玩卡?當然是跟借爸爸啦!超過15年玩卡經驗,累積信貸額度突破 1,000萬港元。賺盡信用卡迎新獎賞、套取 幾百萬 航空里數、信貸擴張、低息貸款、卡冚卡系統等,YouTube「財智研究社」35,000+ 訂閱者見證的實戰分享。
💰 想財務自由?先學識玩信用卡
迎新優惠、信貸擴張、卡冚卡、加額策略 — 借爸爸陪你一步步出新手村,目標 600 萬信貸額度
免責聲明:本網站內容僅供參考,不構成任何財務建議。信用卡及貸款等推廣產品,條款以各大金融機構官方公布為準。本站可能透過推薦連結獲得佣金,惟不影響內容客觀性。忠告:【借定唔借?還得到先好借!】
 Citi Cash Back 信用卡回贈:本地食肆及酒店2%、外幣2%,無上限零登記,簽$4,000可享$2,300 禮品卡
 DBS Eminent VS Card 回贈:餐飲/醫療/健身單筆HK$300享5%,月上限$8,000,迎新額外送 $1,500 禮券
 中信(國際)香港航空卡分析:港航簽賬HK$2=1、銀行迎新最高享104,000 FWC積分 | 簽$100送HK$1,000 禮品卡