
學生信用卡免入息申請:22間發卡機構門檻一覽,10張憑學生證直接批 副學士兼讀制同樣計 | 主婦退休用資產證明,畢業後年薪HK$80,000起
🕒 最後更新:2026年9月20日 ✍️ 遊戲設計:借爸爸 DebitBaba
不少爸友經常問我這條問題:
沒有收入證明,能否玩集卡者遊戲?
可以。在通往 HK$600 萬信貸額度的路上,幾乎每個人都會在某個階段遇到「沒有收入證明」的處境——可能是起步太早(學生尚未就業)、起步太遲(退休後才意識到信貸紀錄的重要)、又或者是中途斷檔(待業、轉行、全職照顧家庭)。這些都不是出局的理由,而是需要走另一條路徑的信號。這篇文案的目的,正是幫你在人生最寶貴的時間裡,用最短的路徑建立信貸基礎——因為時間一旦錯過,就無法追回。
冇糧單點樣申請信用卡?規則上入息並非唯一的證明
冇糧單一樣申請到信用卡,因為銀行評估的是綜合還款能力,入息只是其中一個指標。香港人有一個根深柢固的誤解:「我沒有糧單,那我就沒有可能申請到信用卡」。這個誤解的來源是銀行和信用卡比較平台的 marketing,因為「年薪要求」是最簡單的篩選條件,所以被刻意 highlight。但是:
- 年薪要求 ≠ 唯一通行證。銀行真正關心的是「綜合還款能力」,年薪只是其中一個指標。
- 高收入但低資產,銀行未必接受。例如月入 HK$30,000 但零存款的人,不一定比月入 HK$0 但有 HK$300,000 資產的退休人士更易批。
- 銀行內部評分系統有多個維度。身份穩定度、戶口活躍度、TU 紀錄、資產組合,全部都計分。
信用卡申請被拒,多數不是因為你沒錢
信用卡申請被拒最常見的原因是信貸空白加上短期內重複遞表,與月薪多少無關。銀行看不到你的還款紀錄時,它不是判斷「這個人窮」,而是「這個人無法評估」——兩者在系統裡的處理方式完全不同。
更麻煩的是第二個動作:被拒之後不服氣,一星期內再申請兩三間。每一次申請都會在 TU 留下一條查詢紀錄,密集查詢本身就是負面訊號,結果是越申請越難批。
所以這一篇的次序是先講規則、再講路徑、最後才講卡。次序倒轉的話,你只會重複同一個錯誤。 → 環聯 TU 信貸報告怎樣看
借爸爸的核心觀察:金錢遊戲的規則是銀行設計的,識規則的人贏,不懂的人輸。借爸爸的工作,就是消滅這個認知差。讀完這篇文章之後,你應該明白「沒有糧單」並非出局信號,只是要走另一條合法路徑。
情況一:學生申請信用卡,請利用你的學生身份
學生憑學生證就可以申請信用卡,免入息證明、免資產證明。多間銀行有專屬「學生信用卡計劃」,只需大學學生證即可遞表——不需要糧單、不需要銀行月結單、不需要任何財力證明。這是四種免入息身份當中,唯一可以「零文件負擔」開卡的路徑。
根據經驗,學生建議優先開獨享型銀行的信用卡,例如恒生、東亞、滙豐——這類銀行的信用卡權益只限自家客戶享用,每張卡額度獨立計算,不會因身份而限死額度總上限,越早建立關係越優惠。至於共享型銀行,畢業後有穩定收入再攻克都不遲。特別提醒:如果你以學生身份開了中國銀行的卡,日後畢業必須主動通知銀行更新身份,否則額度會被限死在 HK$10,000——為什麼是一萬?這個要問金管局了!
學生證過期仲申請唔申請得?最多人漏的一個細節
學生證必須顯示當前學期有效,銀行看的是到期日或註冊章,過期版本一律不獲接納。每年開學後換新學生證或補蓋註冊章,記得即時重新掃描一份存起來——這是整條路徑上唯一一份文件,缺了就走不了。
除學生證外,銀行通常還要身份證及住址證明。住址證明最常見的失誤是用手機帳單:部分銀行只接受銀行、公用事業或政府發出的文件,而且要三個月內。如果你住宿舍或住家人處,用家人名字的帳單加一封關係聲明,多數銀行會接受,但要先打電話問清楚該行的做法。
副學士、兼讀制、研究生可以申請學生信用卡嗎?
全日制副學士、高級文憑及研究生多數可以申請學生信用卡,兼讀制要逐間銀行確認。銀行的「學生計劃」寫的是「全日制專上課程」,不是「大學」——這代表 IVE、VTC 高級文憑、副學士同樣走得通,很多人因為自己讀的不是八大就直接放棄,白白浪費了兩年可以建立紀錄的時間。
學生第一張信用卡點開?三步策略
學生第一張信用卡應該開獨享型銀行,六個月後加第二間,畢業前鎖定滙豐。
選擇恒生 enJoy 或東亞 GOAL(兩張都永久免年費),建立第一條 TU 紀錄。這張卡的額度不重要(HK$5,000 已足夠),重要的是「開始累積準時還款紀錄」。
選擇不同銀行 + 不同卡網絡(例如第一張是 Mastercard,第二張選擇 Visa 或銀聯)。TU 上有兩間銀行的紀錄,信貸評分會明顯提升。
用滙財金卡學生版進入 HSBC 系統。畢業後第一份工就可以直接升級 Visa Signature——你的同齡人這個時候還在申請第一張卡。
學生信用卡推薦:憑學生證可直接申請的 10 張
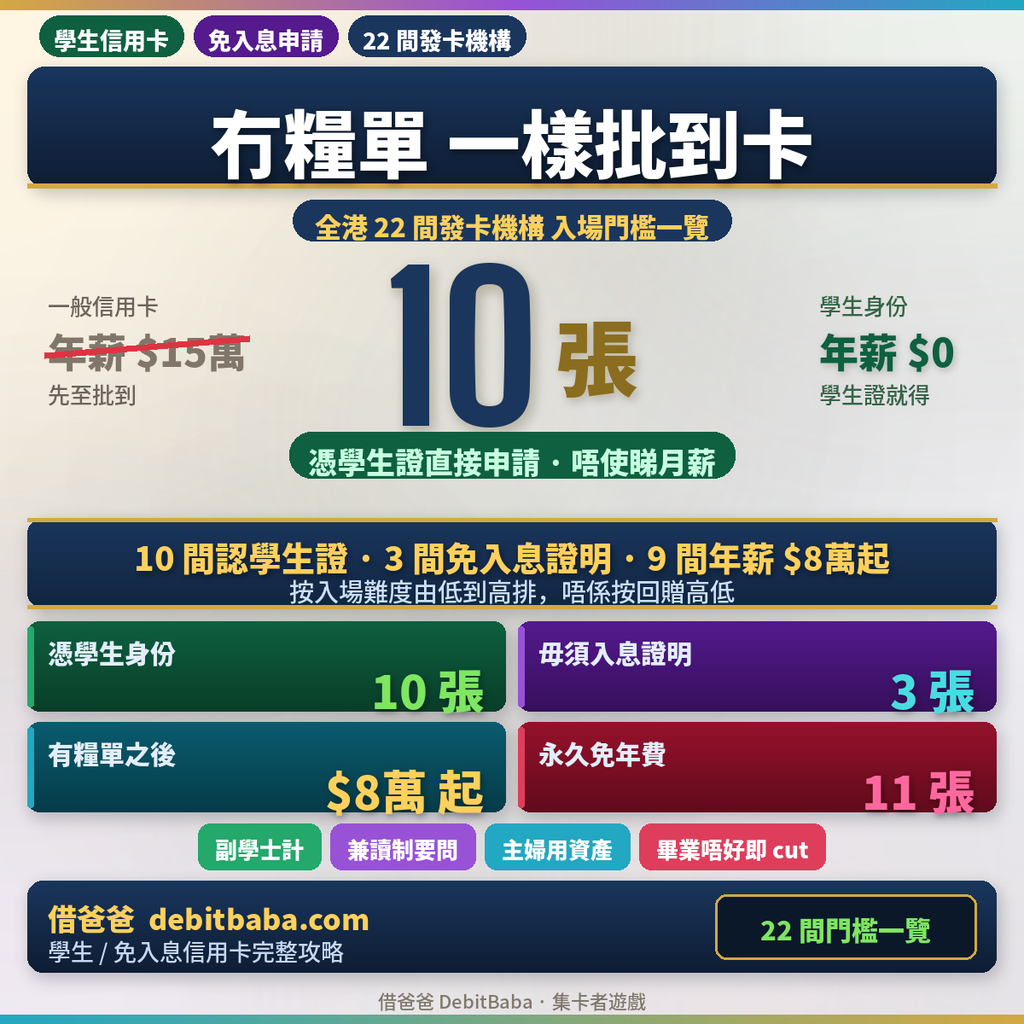
全港 22 間發卡機構之中,有 10 間憑學生證就可以遞表,毋須年薪要求。
以下 10 張各自來自一間發卡機構,每間只取門檻最低的那一張,排序按入場難度由低到高,不是按回贈高低。對一個還沒有信貸紀錄的人來說,「批得到」永遠排在「賺得多」前面——先在這 10 張之內揀,再在同級之間比回贈。


學生計劃的申請條件按學年更新,遞表前先看該行當學年公佈的合資格院校名單。
交學費、Exchange、網購:學生身份最值錢的三個場景
學生身份最值錢的不是免年費,而是交學費、Exchange、網購這三個場景。這三個場景用的都是本來就必然要付的錢,同時建立紀錄和賺回贈;年費省下的幾百元是小數,三個場景加起來一年是四位數。
信用卡交學費有冇回贈?一年最大額的一筆點樣簽
信用卡交學費有回贈,回贈率最高 4%,但每張卡每學期都設上限。最高的一張是中銀 Chill Platinum,各卡的每學期上限由 HK$200 至 HK$250 不等。
這一句才是重點:上限,不是回贈率。本地生一年學費四萬有多,而單一張卡每學期最多只回你 HK$200 左右——即是說無論你用哪一張,一張卡都食不完一個學期的學費。一般攻略教你「揀最高回贈那張」,但實際上你要處理的是上限問題。
← 表格可左右滑動 →
| 信用卡 | 交學費回贈 | 每學期上限 | 要留意 |
|---|---|---|---|
| 中銀 Chill Platinum | 4% | HK$200(首 HK$5,000) | 合資格院校逾 16 間 |
| 工銀聯名卡 | 2.5% | HK$250(首 HK$10,000) | 合資格院校較少,遞表前先問客服 |
| 滙豐滙財金卡(學生卡) | 2.4% | HK$200(首 HK$8,334) | 八大加 HKDI、演藝、東華、UOW,毋須登記 |
| 恒生大學聯營卡 | 2.4% | HK$200(首 HK$8,334) | 都大、嶺大、珠海、VTC 及五個副學位課程,要先登記 |
回贈率、上限及合資格院校名單按學期更新,繳費前以各發卡機構最新公佈為準。
所以拆單的真正理由不是「怕爆額度」,是每張卡都會在 HK$200 左右封頂。三張卡輪流用,一個學期約可拿 HK$650,一年約 HK$1,300——這筆錢不是靠你多消費賺回來的,是你本來就要付的學費。
四張卡的合資格院校名單各有不同,恒生那張主打副學位及自資院校,滙豐那張主打八大。查錯名單,簽了也沒有回贈。
每張只簽到該卡的上限金額為止(例如滙豐那張簽 HK$8,334、工銀那張簽 HK$10,000),超出的部分轉下一張。平均分反而會有卡未到上限、有卡爆了上限。
學生卡起始額度多數 HK$5,000 至 HK$10,000。一筆 HK$8,334 已經接近爆額,落單前先在 App 看可用額度,必要時提早還清上期。
去 Exchange 點慳外幣手續費?隱形學費逐項拆解
去 Exchange 慳外幣手續費,簽賬一律揀當地貨幣,再配一張低手續費的卡。外幣簽賬手續費有三種,多數人只知道其中一種,合計可以食掉你近 3%。
三種分別是 FCC 外幣交易費約 1.95%、CBF 跨境港元交易費約 1%,以及商戶在收銀時問你的 DCC 動態貨幣轉換。
認知差就在 CBF。很多人以為「叫商戶用港元結算就不用兌換、不用手續費」,實際上海外商戶以港元過數會觸發 CBF,照樣收你約 1%;而如果你在收銀機上按了「以港元結算」,那是 DCC,匯率由商戶那一方決定,通常比銀行差。
← 表格可左右滑動 →
| 手續費類型 | 收幾多 | 幾時會中 |
|---|---|---|
| FCC 外幣交易費 | 約 1.95% | 以當地貨幣簽賬,發卡行兌換時收取 |
| CBF 跨境港元交易費 | 約 1% | 海外商戶直接以港元過數,一樣要收 |
| DCC 動態貨幣轉換 | 匯率由商戶定 | 收銀時問你用港元定當地貨幣,按港元就中招 |
| 正確做法 | 一律揀當地貨幣 | 再配一張外幣手續費較低的卡,兩重費用都壓得住 |
一年 exchange 簽 HK$100,000,單是 1.95% 就是約 HK$1,950。要留意的是,沒有一張學生可申請的卡是無條件全免外幣手續費——安信 WeWa 收約 1%、AEON WAKUWAKU 約 1%,兩者都低於標準的 1.95%;Mox 只在切換至里數模式時 0%,每次切換收 HK$50(Mox+ 用戶豁免);sim 黃卡收足 1.95% 而海外只有 0.4% 回贈,是唯一要避開的一張。如果你已經確定要出去一個學期,低手續費那一張要在出發前開好,不要到了當地才發現申請不了。
借爸爸的核心觀察:手續費和回贈是同一件事的兩面。你花幾個月研究哪張卡多 1% 回贈,卻在海外簽賬時默默付 2.95%——這就是認知差的成本。Exchange 那半年,慳手續費比賺回贈重要得多。
網購和日常簽賬點樣建立還款紀錄風險最低
學生期真正要累積的是準時還款紀錄,而小額高頻簽賬是風險最低的做法。月結單金額細,還得清,TU 上就是一條乾淨紀錄;相反用學生卡去消費超出自己能力的金額,即使賺到回贈,遲還一次就足以抵銷幾年的努力。
做法很簡單:把一兩樣固定支出綁在卡上——串流月費、手機月費、網購日用品——設定自動全額還款,然後不要再想。三年下來你會有一條連續、無斷層、無遲繳的紀錄,這比任何回贈率都值錢。 → 第一張信用卡怎麼選
情況二:無入息申請信用卡,主婦/退休/非在職請利用你的資產
無入息人士可以用資產證明替代入息證明,這是香港主流銀行正式接受的申請方式。滙豐、恒生、中銀、渣打、花旗、星展等都接受,並非「走後門」或「特殊渠道」,而是銀行業界標準做法。
根據經驗,你要出示的資產金額大約等值所申請卡的年薪要求——例如該卡要求年薪 HK$150,000,你就需要在過去 3 個月的銀行月結單上顯示約 HK$150,000 的高流動性資產(現金存款、定期存款、證券組合市值),物業等非流動資產不計。
免入息申請要準備咩資產證明?Checklist 四類文件
資產證明要準備銀行月結單、定期存款收據、證券戶口結單及配套身份文件四類。
- 銀行月結單:打開你的銀行 App(恒生/HSBC/中銀等),「我的賬戶」→「月結單」→ 下載最近 3 個月 PDF。建議用你打算申請那間銀行的月結單(同行核實最快)。
- 定期存款收據:如果有定存,在銀行 App「定期存款」頁面截圖或下載收據。HK$50,000+ 即足夠申請入門卡。
- 證券戶口結單:登入你的券商 App(富途/長橋/HSBC 證券等),下載最近 3 個月月結單。組合市值 HK$100,000+ 對銀行而言比定存更高分。
- 配套身份文件:家庭主婦備婚姻證書 + 配偶身份證;退休人士備退休信或強積金結算單;自由業者備商業登記證(如有)+ 稅單。
免入息信用卡邊張易批?毋須入息證明的 3 張
另有 3 間發卡機構既無學生計劃也不要求糧單,是沒有學生身份時最寬鬆的入場點。
這 3 張不看年薪,審批看的是身份、居留狀態與信貸紀錄。如果你的資產證明一時未齊,或者不想一開始就交月結單,這一級比下面需要入息證明那一級容易得多。


這三間毋須糧單,但仍會查 TU;信貸紀錄空白時額度會批得保守。
情況三:畢業或重新就業申請信用卡,請利用你的第一份糧單
第一份糧單到手之後,最有效的一步不是急著申請新卡,而是先替手上那張舊卡申請加額。
原因在於銀行評估的基礎不同。申請新卡等於請一間未認識你的機構從零評估你;申請加額,用的是你過去一兩年在同一間銀行累積的還款紀錄——那正是你在沒有糧單的日子裡,一筆一筆簽出來、一期一期還清的東西。部分銀行處理加額時仍會做信貸查詢,但相對開新卡,成功率通常明顯較高,而且額度一旦調高,之後再向其他銀行遞表時,對方在 TU 看到的「同業最高額度」也跟著提升。
試用期內申請信用卡,銀行批唔批?
試用期內可以申請信用卡,銀行核實的是僱傭關係是否成立,不是你過了試用期沒有。
不過各家的文件要求有落差:有些只要僱傭合約加最近一期糧單,有些要求在職滿三個月並提供連續糧單,也有些會用強積金供款紀錄來核實入職日期。強積金紀錄是最多人漏用的一份文件——它由受託人發出,銀行視為第三方證明,在糧單期數不足時特別有用。
← 表格可左右滑動 →
| 你現在的狀態 | 可以提交的證明組合 | 常見要求與注意位 |
|---|---|---|
| 新工試用期內 | 僱傭合約 + 最近一期糧單 + 銀行入賬紀錄 | 部分銀行要求在職滿一至三個月,遞表前先問清楚 |
| 轉工,中間空窗兩三個月 | 新公司僱傭合約 + 首期糧單 + 強積金供款紀錄 | 以現職為準,過去的空窗期不需要另行申報 |
| 全職照顧家庭後重返職場 | 僱傭合約 + 糧單,並同時附上資產證明 | 入息紀錄未夠三個月時,情況二那套資產文件可以補位 |
| 自僱或 freelance 轉全職 | 僱傭合約 + 糧單,或個人入息課稅評稅通知書 | 稅單能覆蓋轉職前那段收入,不會出現斷層 |
各發卡機構的文件要求會按產品和審批政策調整,以上為常見組合,實際以你申請那間機構公佈的要求為準。
待業、轉行之後復職,空窗期要不要主動解釋
待業或轉行後的空窗期不需要主動解釋,申請表問的只是你現時的在職狀態。
銀行評估的是還款能力的當下狀態與穩定度:現職公司、職位、入職日期、月入。一段兩三個月的空窗不會單獨成為拒批理由,真正會扣分的是資料前後不一致——例如糧單公司名與申請表填寫的不同、入職日期與強積金紀錄對不上。如實填寫現職,把文件湊齊,反而比寫一堆解釋更有效。
剛畢業第一張卡,應該由哪一級開始
剛畢業第一張卡應該由年薪門檻最低的一級開始,不要用第一份糧單挑戰高階卡。
畢業生的年薪多數落在 HK$150,000 至 HK$250,000 之間,這個區間已經覆蓋下面那 9 張的大部分選擇。與其用一張剛好卡在門檻邊緣的申請去換一次拒批紀錄,不如挑一張門檻比你低一截的,先把批核拿到手。信貸額度是靠一次次成功批核與準時還款疊上去的,不是靠第一張卡跳得多高。
還有一個時序問題:學生卡在畢業後通常會自動轉為同系列的一般卡,免年費期也會隨之結束。轉卡那一刻不要因為開始收年費就取消它——那張卡是你整份 TU 紀錄裡最長的一條,處理方法在下面「畢業後那張卡:不要立刻 cut」一節有完整說明。
畢業後揀邊張卡?年薪門檻最低的 9 張
其餘 9 間發卡機構都要入息證明,門檻由年薪 HK$80,000 起。這一級是有糧單之後的下一站。
以下每間只取門檻最低的一張,按年薪由低到高排列。畢業生的年薪多數落在 HK$150,000 至 HK$250,000 之間,這個區間已經覆蓋當中大部分選擇——挑一張門檻比你低一截的先拿批核,好過用一張剛好卡在邊緣的申請去換一次拒批紀錄。


每間只選一張門檻最低的代表卡,同一機構的其他卡要求可能更高。年薪、年費及回贈率以各發卡機構最新公佈為準。
三條路徑,同一個終點:文章開頭講過,沒有收入證明可能是起步太早、起步太遲,也可能是中途斷檔。情況一用身份、情況二用資產、情況三用第一份糧單——三條路徑最後都匯合在同一個地方:一份看得見的還款紀錄。證明文件只是入場券,真正累積下來的,是入場之後的每一期還款。
遊戲成就:同一間銀行的信用卡額度,獨享 vs 共享
同一間銀行開多張卡,額度會否共用取決於該行屬獨享型還是共享型。在集卡者遊戲當中,你會反覆看到「獨享型」和「共享型」這兩個分類。這是借爸爸在研究全港銀行信用卡系統後歸納出的框架——大部分比較網站不會告訴你這個分別,但它直接決定了你未來的信貸發展空間。
獨享信用額度,每張卡各有各的上限
獨享型銀行的每一張信用卡擁有獨立信貸額度,互不影響。即使你同時持有同一間銀行的三張卡,每張卡的額度都是獨立計算的。
獨享型銀行:恒生、東亞、滙豐(HSBC)、美國運通(AE)、信銀國際、富邦、永隆。
實際例子:你在恒生開了 enJoy(額度 HK$10,000)和 MMPOWER(額度 HK$8,000),你的可用信貸總額就是 HK$18,000——兩張卡各用各的,互不干擾。
對學生及免入息人士的意義:由於免入息申請的初始額度通常偏低(HK$5,000–10,000),選擇獨享型銀行意味著你每開一張新卡,都是在「疊加」可用額度。三張獨享型卡的合計額度,可能比一張共享型卡的單一額度高出數倍。這就是為什麼借爸爸在「學生三步策略」中建議優先開獨享型銀行——每一步都在擴大你的信貸基礎。
共享信用額度,同行所有卡共用一個上限
共享型銀行的所有信用卡共用同一個信貸額度上限。無論你持有多少張卡,總可用額度不會超過銀行批給你的那個上限。
共享型銀行:中銀、渣打、花旗(Citi)、星展(DBS)、大新、建行亞洲(CCB)、工銀亞洲(ICBC)、交通銀行、永亨(OCBC)、創興、上商、MOX、安信、AEON、sim。
實際例子:你在中銀持有 Chill Card 和 Go Card,銀行批給你的總額度是 HK$15,000。即使你有兩張卡,兩張卡加起來最多只能用 HK$15,000——額度是共用的,不會因為多開一張卡而增加。
對學生及免入息人士的意義:共享型銀行並非不好——中銀的迎新總值高、渣打的永久免年費吸引、星展的 90 日免息實用。但如果你的身份額度本身不高,開了兩三張共享型卡之後,額度不會增加,發展空間會被鎖死。因此建議先建立獨享型銀行關係(恒生、東亞、滙豐),待畢業後有穩定收入,再開拓共享型銀行,利用較高的收入證明爭取更大的共享額度。
一句話總結:獨享型是「開一張多一份額度」,共享型是「開多少張額度都一樣」。對免入息人士而言,獨享型是擴大信貸基礎的最有效路徑。
遊戲成就二:由 HK$5,000 額度點樣加上去
學生卡由 HK$5,000 起步,按時全額還款六至十二個月後才有條件申請加額。起始額度多數 HK$5,000 至 HK$10,000。
這個數字經常讓人失望,但額度在這個階段本來就不是重點。銀行給學生低額度不是看不起你,是它手上沒有任何還款數據——額度是信任的計量單位,而信任要用時間換。你要做的不是立刻爭取加額,是讓那條紀錄長出來。
學生期三年點樣建立 TU 信貸紀錄
學生期三年建立 TU 信貸紀錄只需要三件事,每年專注一件,不用開很多張卡。第一年一張卡全額還款,第二年加第二間銀行,第三年鎖定畢業後的主力行。
只用一張,每月全額還清,使用率盡量壓在額度兩成以下。這一年不要碰分期、不要只還最低還款額,目標是十二條乾淨紀錄。
TU 上出現兩間銀行的紀錄,評分會明顯改善。同時第一張可以試第一次加額,多數銀行在 App 內即可申請。
在你將來最想深耕的那間銀行開一張學生卡,畢業後第一份工直接升級,不用由零開始。同齡人這個時候才申請第一張。
→ 走完這三步之後的下一章是 財智傳人攻略:系統性擴張信貸額度。
畢業後那張學生卡要唔要 cut?
學生卡畢業後多數自動轉為一般卡並開始計年費,但立刻取消會縮短你的信貸年資。
年資是 TU 評分裡你唯一無法用努力追回來的一項——回贈可以下個月再賺,遲繳可以慢慢洗白,但年資一斷就由零計。
正確次序是:先致電銀行更新身份及入息,看看能否轉成永久免年費的同系卡或申請豁免年費;真的要取消,也留到你手上已有另一張年資更長的卡之後。特別提醒:以學生身份開的中銀卡,畢業後必須主動通知銀行更新身份,否則額度會被鎖死在 HK$10,000。
學生/免入息信用卡常見問題 FAQ
學生信用卡額度一般幾多?
邊張免入息信用卡最易批?
家庭主婦可以申請信用卡嗎?
信用卡被拒,幾耐先可以再申請?
冇糧單、自僱或 freelancer 點申請?
退休人士、待業者仲申請到嗎?
免入息申請,額度會唔會特別低?
副學士、兼讀制申請到嗎?
試用期可唔可以申請信用卡?
交學費用信用卡有冇手續費?
學費太大額爆咗額度點算?
去 exchange 用邊張卡好?
忠告:【借定唔借?還得到先好借!】免入息身份使用信用卡,最重要是建立準時還款紀錄,切勿借助信用卡循環利息或最低還款應付日常開支。任何因申請或使用信用卡產生的利息、手續費或罰款,責任由申請人自負。
玩卡不只是賺回贈,背後是一套信貸思維系統。從TU信貸報告、額度提升節奏、分母分子定位,到免費卡冚卡現金流,讀懂這套框架才能真正把遊戲玩通。
📚 延伸閱讀

玩卡?當然是跟借爸爸啦!超過15年玩卡經驗,累積信貸額度突破 1,000萬港元。賺盡信用卡迎新獎賞、套取 幾百萬 航空里數、信貸擴張、低息貸款、卡冚卡系統等,YouTube「財智研究社」35,000+ 訂閱者見證的實戰分享。
💰 想財務自由?先學識玩信用卡
迎新優惠、信貸擴張、卡冚卡、加額策略 — 借爸爸陪你一步步出新手村,目標 600 萬信貸額度
免責聲明:本網站內容僅供參考,不構成任何財務建議。信用卡及貸款等推廣產品,條款以各大金融機構官方公布為準。本站可能透過推薦連結獲得佣金,惟不影響內容客觀性。忠告:【借定唔借?還得到先好借!】
 iPhone 18 Pro Max、Pro、iPhone Duo 先達回收價:四色逐個容量收機價、炒價同溢價幅度每日更新
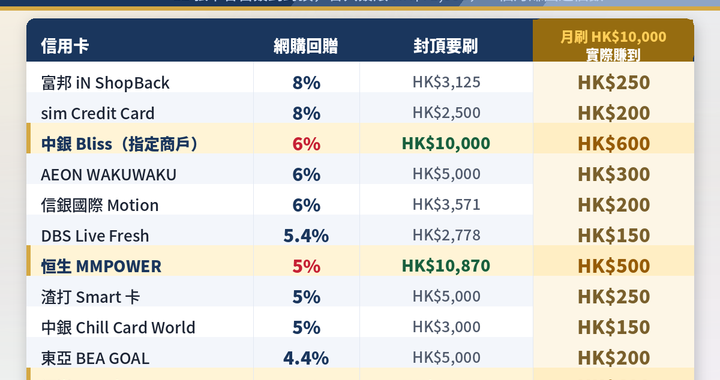 網購信用卡回贈上限比較:網上簽賬 8% 封頂 HK$200,6% 反而賺 HK$600,25 張卡按 CVV、實體卡、手機支付、錢包分組
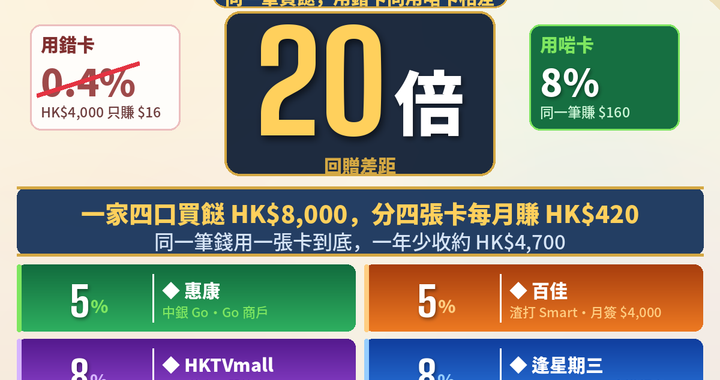 超市信用卡回贈比較:惠康中銀Go 5%、百佳渣打Smart 5%、HKTVmall sim 8%、DBS逢星期三8%,Mox超市3%無上限