
集卡學者攻略:信用卡回贈點計、8%卡上限對應簽賬額HK$3,750、22間發卡機構場景配卡表與優質客戶關係完整拆解

🕒 最後更新:2026年9月17日 ✍️ 遊戲設計:借爸爸 DebitBaba
🃏 階段 3/5 集卡學者
帶著「迎新並不是可以無限次賺的」這個現實,歡迎與借爸爸繼續攻打集卡者遊戲的第三個階段——集卡學者。
信貸學徒階段,學會了「利用工具」;迎新獵人階段,學會了「利用規則」。集卡學者階段要學的,是一次維度切換——把眼光由「這個月賺幾多」,移到「三年後銀行怎樣看我」。做法只有一條:把每月的日常消費,分散去不同銀行的信用卡上。短線,你收回每月的回贈,節省就是賺;長線,你在每一間銀行各自累積一份使用記錄。同一個人、同一份收入,卻建立起 22 份獨立的信用關係——這就是信貸槓桿的起點,而它只能用時間和紀律換,買不到。
本篇速覽:迎新有冷河期、有監期、有 22 間銀行的上限,所以它有天花板;日常消費沒有。集卡學者做的是把每月消費拆成場景、每個場景配一張卡,再把持卡版圖由 6 間核心銀行擴到全港 22 間發卡機構、每間至少一張。
過程中會意外撞見一件事:當 22 間銀行都見到你有卡、有用、準時全額還款,它們開始把你當優質客戶——加額變得順暢、年費一 call 就豁免、貸款報價低一截。回贈是這個月落袋的錢,22 份信用是三年後才看得見的槓桿。
迎新為什麼有天花板?冷河期、監期、22 間發卡機構三個硬上限
迎新的次數被三個硬上限鎖死:22 間發卡機構、冷河期 6 至 24 個月、監期 12 至 13 個月。冷河期是 cut 卡之後要等的時間,監期是拿完迎新之後必須繼續持卡的時間。三個條件相乘,一年能觸發的迎新次數是一個算得出來的有限數字,不是無限。
這是很多迎新獵人做到第二年才撞到的牆。第一年開卡開得興奮,因為 22 間都是新客;第二年開始,可開的銀行越來越少,剩下的全部在等冷河期。你會發現自己不是不夠勤力,而是這個玩法本身有上限。
但同一時間,另一件事一直在發生:你每個月照樣要食飯、買餸、網購、搭車、交手機費。這筆消費金額穩定、每月重複、而且沒有上限、沒有冷河期、沒有監期。迎新是一次性收入,日常消費是經常性收入——集卡學者做的,就是把注意力由前者移到後者。
信用卡回贈一年賺幾多?月簽 HK$20,000 由 0.4% 升到 3% 差 HK$6,240
月消費 HK$20,000、平均回贈率由 0.4% 升到 3%,一年相差 HK$6,240。迎新收益集中在開卡頭兩個月,之後歸零;回贈收益則每個月都在發生,兩者相加才是全年的完整數字——而這筆錢不需要多開一張卡,只需要每次簽賬前選對那一張。
| 比較項 | 迎新獵人(一次性) | 集卡學者(經常性) |
|---|---|---|
| 收益觸發條件 | 開新卡 + 完成簽賬門檻 | 日常消費,每筆都計 |
| 次數限制 | 22 間 × 冷河期 6–24 個月 | 無次數限制 |
| 等待時間 | 監期 12–13 個月才可 cut | 即時生效 |
| 收益節奏 | 頭兩個月集中,之後歸零 | 每個月重複,長期累積 |
| 兩者關係 | 不是二選一。迎新繼續食,回贈同步運轉,兩條收入線並行 | |
集卡學者 4 個通關條件:識計回贈、場景配卡、22 間全覆蓋、優質客戶
通關條件有 4 個——識計實際回贈、識場景配卡、把持卡版圖擴到 22 間、守住優質客戶的行為守則。四樣做齊,才算由「有幾張卡的人」升級成集卡學者。
信用卡回贈點計?MCC、登記、上限、基本回贈率四個變數|條件一
信用卡回贈由四個變數相乘決定:商戶類別 MCC、有沒有事先登記、每月回贈上限、基本回贈率。廣告寫的那個百分比,只是四個變數全部命中時的最理想情況;任何一個變數落空,實際到手的數字都會縮水。
MCC 商戶類別碼怎樣影響回贈?銀行看的是代碼,不是店名
銀行判斷一筆消費屬於哪個回贈類別,靠的是商戶登記的 MCC 商戶類別碼,不是招牌上寫什麼。所以在超市裡的麵包店可能計「烘焙」而不計「超市」,網上超市平台可能計「網購」而不計「超市」——同一個動作,回贈類別完全不同。
這解釋了一個很多人遇過、但從來沒人給過答案的情況:明明用了「超市卡」去超市,月結單上卻只拿到基本回贈。不是銀行出錯,是那間店的 MCC 不在名單內。
信用卡回贈要登記嗎?沒登記只計基本回贈,事後不會追溯
相當多高回贈都需要事先登記,未登記期間只計基本回贈,事後補登記不會追溯。登記通常按季或按年重設,換句話說,去年登記過不代表今年仍然有效。
這是回贈這條線上最貴的一個疏忽——因為它完全沒有提示。卡照簽、款照還,只是到月結單出來那一刻,那個數字比預期少了一截,而你多數不會為了幾十元去查原因。
信用卡回贈上限點計?8% 的卡簽過 HK$3,750 就變 0.4%
一張 8%、月上限 HK$300 的卡,對應簽賬額只有 HK$3,750,簽多過就變 0.4%。回贈上限才是決定你實際賺多少的關鍵,因為它把高回贈率鎖死在一個很細的簽賬區間內。
用同一張卡,簽三個不同金額,實際回贈率是這樣:
| 該場景月簽賬 | 加碼回贈(8%,上限 $300) | 超出部分(0.4%) | 合共 | 實際回贈率 |
|---|---|---|---|---|
| HK$3,750 | HK$300 | — | HK$300 | 8.0% |
| HK$8,000 | HK$300 | HK$17 | HK$317 | 3.96% |
| HK$15,000 | HK$300 | HK$45 | HK$345 | 2.30% |
這張表就是整個集卡學者階段的理論基礎。一張卡的價值不在它的回贈率有多高,而在它的「上限對應簽賬額」有多接近你在那個場景的實際月消費。月花 HK$4,000 在餐飲,配一張上限對應 HK$3,750 的卡,接近全吃盡;月花 HK$15,000 在餐飲,配同一張卡就浪費了。
而一個人不可能找到一張卡,在所有場景的上限都剛好夠用。這就是為什麼答案必然是「多張卡、各司其職」——也就是條件二。
信用卡組合點樣配?場景配卡三步:拆消費、配卡、寫死規則|條件二
場景配卡的做法是三步——拆消費、配卡、寫死規則。先把最近三個月的月結單拆成 6 至 8 個場景並記下各自金額,再為每個場景挑一張「上限對應簽賬額」最貼近的卡,最後為每張卡寫一句「這張卡只負責某某」,以後結賬不用再想。
每月消費拆成 6 至 8 個場景:用三個月月結單逐筆歸類
拿最近三個月的月結單,把每一筆簽賬歸進 6 至 8 個場景,算出每個場景的月平均金額。用三個月而不是一個月,是為了平掉旅行、大額購物這些不規律的支出。
幾乎每個人做完這一步都會發現同一件事:自己以為的消費結構,和月結單上的消費結構,差很遠。大部分人高估了餐飲、低估了網購和訂閱服務。配卡配得準不準,全看這一步老不老實。
每個場景點樣揀卡?挑上限對應簽賬額最貼近的,不是挑百分比最高的
每個場景挑一張卡的準則是「上限對應簽賬額最貼近該場景月消費」,而不是「廣告百分比最高」。月花 HK$3,000 在網購,配一張 4% 而上限充裕的卡,比配一張 8% 但上限只對應 HK$1,000 的卡賺得多。
以下是 8 個常見場景,以及借爸爸站內攻略中回贈結構值得對照的卡。數字以各篇單卡攻略為準,條款會不定期更新,申請或使用前請以銀行最新公佈為準:
食飯用邊張信用卡好?餐飲回贈主流 2% 至 5%,要睇埋上限同登記條件
餐飲回贈主流是 2% 至 5%,恒生 Travel+ 本地餐飲實體店高達 5% 屬較高一批。中銀 Cheers Card 食肆 4%、Citi Cash Back 本地食肆 2% 但無上限零登記,三張各有取捨。餐飲是多數人第二大的固定場景,值得優先配一張專卡。
超市買餸點揀卡?3% 無條件與 8% 有條件,差距超過一倍
超市回贈由 Mox Credit 的無條件 3%,到 星展 COMPASS 的有條件 8%。後者要逢星期三、單一簽賬滿 HK$300 才觸發,前者則無上限、無需湊日子,差距超過一倍。如果買餸的日子不固定,無條件那一種反而實際賺得多。
網購用邊張信用卡好?回贈普遍 4% 至 8%,關鍵在合資格平台名單
網購回贈普遍 4% 至 8%,sim Credit Card 8%、永亨 OCBC 高達 6%。滙豐 Red 首 HK$10,000 網購 4%,勝在門檻低。差別的關鍵不在百分比,而在各家「合資格網購平台」的名單——同一間網店,在 A 卡計網購,在 B 卡可能計零售。
Apple Pay 畀唔畀到高回贈?手機支付 4% 不限商戶類別、車費達 15%
Apple Pay 回贈以安信 WeWa的 4% 不限商戶類別較突出。車費方面則有花旗八達通白金卡的 15% 回贈。這兩個場景金額不大但每日重複,屬於「設定一次、之後全自動」的類型。
外幣簽賬要先扣 1.95% 手續費,淨回贈才是真回贈
外幣簽賬要計淨回贈,即回贈率減 1.95% 手續費,3% 回贈實際只剩 1.05%。渣打 Smart 卡外幣簽賬免收 1.95% 手續費,而銀聯雙幣卡走人民幣通道同樣免手續費,兩者都是把「手續費」這個減項先消掉。
交保費、繳費計唔計回贈?絕大部分信用卡都不計入合資格簽賬
繳費與保費絕大部分信用卡都不計入合資格簽賬,只有少數保險聯營卡例外。那些例外會為指定保費簽賬派積分,其餘一律當作非合資格交易。這個場景的正確做法不是硬找高回贈卡,而是先確認哪些卡完全不計,避免把大額開支放到一張零回贈的卡上。
訂閱服務與 Netflix:一張卡包起就夠,配對一次管幾年
訂閱服務用一張卡包起就夠,恒生 MMPOWER 的網上娛樂類別高達 8%。Netflix、Spotify、Disney+ 都在名單內。單月金額通常只有幾百元,但它最穩定、最不會中斷,配對一次可以管好幾年;其餘串流平台則要逐張卡對照合資格商戶名單。
大額簽賬點解要配無上限卡?高回贈卡在單筆大額前會即時封頂
大額簽賬應該配一張無上限的卡,因為設上限的高回贈卡在單筆大額前會瞬間封頂。電器、機票、傢俬都屬於這一類。渣打 Simply Cash 本地 1.5%、海外 2% 無上限,工銀星座卡 1.5% 無上限,都是這一類「上限不封頂」的角色;同一間銀行的高回贈卡負責日常場景,無上限卡負責接住大額,兩者分工不同。
碌錯卡點算?一張卡寫死一句話,結賬零秒決定
避免碌錯卡的方法是為每張卡寫死一句話,例如「這張卡只負責網購」。寫好之後把卡面貼標籤,或在手機銀包按使用頻率排序。場景配卡真正的敵人不是計算,是結賬那三秒鐘的猶豫——想不起用哪張,最後就隨手抽最外面那一張。
香港有幾多間發卡機構?22 間全覆蓋,每間至少持有一張卡|條件三
香港共有 22 間發卡機構,集卡學者的通關指標是每間至少持有一張卡。這不是為了收集,而是因為場景配卡需要牌——22 間銀行各有各的強項場景,手上只有 6 間的卡,就有幾個場景永遠配不到合適的那一張。
為什麼要開咁多間銀行的信用卡?配卡有牌、迎新循環、22 條額度線
開 22 間銀行的卡帶來三件事:配卡有足夠牌、迎新循環各自獨立運轉、22 條獨立的信貸額度線。第三點才是重點:信貸額度是按機構計的,22 間就是 22 條可以各自增長的線,這是第五階段 HK$600 萬的地基。
- 配卡有貨源——每間機構的強項場景不同,覆蓋越闊,每個場景能挑到「上限對應簽賬額剛好夠用」那張的機會越高。
- 迎新繼續運轉——22 間各有各的冷河期,輪流循環,回贈與迎新兩條收入線同時運作,不是二選一。
- 額度線鋪底——一間銀行的額度上限是月薪的某個倍數,一個人在一間行能拿到的額度有頂;22 間就是 22 個頂加起來,這正是信貸槓桿的來源。財智傳人階段要做的事,全部建基於這一步。
六大核心銀行是邊六間?恒生、渣打、東亞、大新、中銀與 Mox
六大核心銀行是恒生、渣打、東亞、大新、中銀與 Mox。這六間要排在最前面,因為它們是日後加額、貸款與按揭的議價基礎。核心銀行的完整定義與挑選邏輯,見 核心信用卡完整攻略。
六張卡各代表一間核心銀行,橫向比較嘅唔係回贈率,而係上限對應簽賬額——即係每個月最多可以簽幾多,先會由加碼回贈跌返基本回贈。進度條以六間之中最闊嗰張(HK$20,000)為基準。
獨享型恒生 MMPOWER World Mastercard🔓 月簽 HK$3,000 達標・連基本共 8% 7.6%加碼回贈率×HK$500月上限=HK$6,579對應簽賬額
共享型渣打 Smart Credit Card🔓 月簽 HK$4,000 達標
 5%加碼回贈率×HK$250月上限=HK$5,000對應簽賬額
獨享型東亞 BEA GOAL 信用卡🔓 月簽 HK$2,000 啟動・連基本共 6.4%
 6%加碼回贈率×HK$200月上限=HK$3,333對應簽賬額
展開其餘 3 間核心銀行


每間核心銀行都不止一張卡,但這個階段一間一張已經達標。日後想按場景加開——例如恒生 Travel+、東亞 BEA World、大新 ONE+——是集齊之後才需要處理的事,現在不用想。
其餘 16 間點排先後?按場景缺口補,不是按迎新高低補
其餘 16 間的申請次序,應該按自己場景配卡表上的缺口來排,而不是按當時哪張迎新最高。以下 16 間每間一張,格式與核心六間完全一致。缺網購卡就補網購強的那間,缺外幣卡就補外幣強的那間——這樣每開一張卡,配卡表就補上一格。
共享型Citi Cash Back 信用卡🔓 本地食肆及酒店、外幣 2%加碼回贈率×無上限月上限=簽幾多都同一個率對應簽賬額
獨享型信銀 Jewel World Elite🔓 全類別零售
 2.5%加碼回贈率×HK$3,800月上限=HK$152,000對應簽賬額
日常消費型安信 EarnMORE 銀聯鑽石卡🔓 加碼 1%,連基本共 2%
 1%加碼回贈率×全年 HK$1,500月上限=全年 HK$150,000對應簽賬額
展開其餘 13 間發卡機構
 1.5%加碼回贈率×無上限月上限=簽幾多都同一個率對應簽賬額
獨享型AE BlueCash 信用卡🔓 全類別、無需登記
 1.2%加碼回贈率×無上限月上限=簽幾多都同一個率對應簽賬額
共享型建行 eye 卡🔓 登記後本地餐飲加碼・連基本最高 11%
 9%加碼回贈率×每階段 HK$400月上限=HK$4,444對應簽賬額
日常消費型sim Credit Card🔓 月簽 HK$1,000 達標
 8%加碼回贈率×HK$200月上限=HK$2,500對應簽賬額
共享型星展 COMPASS VISA🔓 逢星期三單筆 ≥HK$300
 8%加碼回贈率×HK$160月上限=HK$2,000對應簽賬額
系統獨立AEON 紫卡🔓 食肆、交通、AEON Stores 三類共用上限
 2%加碼回贈率×HK$300月上限=HK$15,000對應簽賬額
共享型上商白金卡🔓 餐飲、超市、外幣須登記
 6%加碼回贈率×HK$250月上限=HK$4,167對應簽賬額
共享型永亨 OCBC 信用卡🔓 月簽滿 HK$5,000
 5.5%加碼回贈率×HK$500月上限=HK$9,091對應簽賬額
日常消費型交行 Go-Goal 信用卡🔓 首 12 個曆月每月首 HK$2,000
 6%加碼回贈率×HK$120月上限=HK$2,000對應簽賬額
獨享型滙豐 Red 信用卡🔓 每月首 HK$10,000 網購
 4%加碼回贈率×HK$400月上限=HK$10,000對應簽賬額
獨享型富邦 iN ShopBack Visa 白金卡🔓 月簽 HK$1,000 觸發
 8%加碼回贈率×HK$250月上限=HK$3,125對應簽賬額
獨享型招商永隆 World Mastercard🔓 本地食肆及酒吧 5 倍積分
 HK$2.4=1里兌換率×無月上限月上限=永久免年費持有成本
日常消費型創興白金卡🔓 綁 Apple Pay
 拍卡回贈加碼回贈率×HK$200月上限=超市 HK$120+交通 HK$80對應簽賬額
開齊 22 間要幾耐?守住每 3 個月最多 2 張,大約三年
按迎新獵人階段那條紀律走——TU 維持 A 級、每 3 個月最多申請 2 張——22 間大約需要三年時間。這個速度看似慢,但它換到的是一份乾淨的信貸記錄,而乾淨的記錄正是第五階段爭取加額的唯一籌碼。
22 份信用點樣變成槓桿?由賺回贈到被 22 間當成優質客戶|條件四
同一個人、同一份收入,在 22 間銀行各自建立一份信用關係,這就是信貸槓桿的起點。回贈問「這筆簽賬賺了多少百分比」,信用問「這個行為令銀行怎樣看我」——同一個動作同時餵養兩者,但只有後者會在三年後變成可以借力的東西。
借爸爸的親身時序:由追回贈,到銀行主動加額
一開始做回贈,純粹想把平均回贈率由 0.4% 拉高,完全沒有想過銀行關係。做到中段,才意外發現一件事——那 22 間銀行開始主動加額、年費一 call 就豁免、理財級別的邀請一封接一封寄來。
當時的反應是有點莫名其妙的。後來才想通:銀行看的不是我賺了它多少回贈,而是它在我身上看到了一個持續、穩定、從未失手的使用記錄。回贈是我拿到的東西,記錄是它拿到的東西——兩邊都有收穫,這段關係才會持續。
回贈可以一個月內收到,信用要三年才長得出來。但只有後者能讓你在需要的時候,向 22 間銀行同時借力——而那是用時間和紀律買的,不是用消費金額買的。
銀行點先當你係優質客戶?卡有在用、使用率低、每月全額還款
銀行看三個行為:每張卡都有在用、信貸使用率長期低於 20%、每月全額還款零逾期。三個都不直接賺錢,但它們決定了你在這間銀行的天花板在哪裡。
優質客戶身份換到的四件事:加額、年費豁免、貸款報價、理財邀請
優質客戶換到四件事:加額順利、年費豁免、貸款報價低一截、理財級別邀請。加額申請幾乎不用解釋,年費豁免有求必應,私人貸款報價明顯低一截。這四件事沒有一件會出現在回贈計算裡,但每一件的金額都遠大於回贈。
- 加額——有些銀行會主動提出,不用自己開口。這是財智傳人階段最省力的額度來源。
- 年費豁免——年費卡的長期持有成本趨近於零,令高階卡的貴賓室等禮遇變成淨賺,效果等同把年費卡變成免年費卡。
- 貸款報價——同一個人、同一份 TU,關係深的銀行和關係淺的銀行報出來的實際年利率可以差很遠。
- 理財級別邀請——門檻式的理財級別本身附帶更高的信貸授權倍數,是額度天花板往上移的其中一條路。
集卡學者最值錢嘅收穫係咩?財務紀律、看懂 T&C、套利思維
這個階段最值錢的三個收穫是財務紀律、看懂 T&C 的能力,以及套利思維。回贈只是表面收益,這三樣在後面兩個階段都是前置技能,缺一樣就走不動。
文字講得到方法,講唔到現場。實際 call 銀行加額嗰陣應該點開口、月結單邊個欄位先係關鍵、邊啲位一踩就要等半年——呢啲借爸爸喺 YouTube 用真實案例逐個拆:
集卡學者通關了嗎?4 項自我檢查清單逐項對照
以下 4 項全部打勾,代表集卡學者階段完成,可以進入下一個階段。逐項對照,看看自己做到幾項:
接下來會撞到一道很硬的牆:回贈的天花板就是你的消費金額
月消費 HK$20,000、平均回贈率 3%,一年回贈只有 HK$7,200。把配卡優化到極致之後再優化下去,多出來的是幾百元,不是幾萬元。
個人消費有上限,那有沒有辦法讓「不是我的消費」,也流過我的信用卡?
有的。這就是下一個階段要解決的難題——里數術師。
回贈的天花板是你自己的消費金額,但里數的天花板不是。當你懂得讓別人的消費流過你的信用卡,累積速度就不再受個人收入限制——而同樣的簽賬額,里數的兌換價值可以高過現金回贈一截。這套玩法需要兩個前提同時成立,缺一個都不成立。
✈️第四階段傳送門:里數術師→信用卡回贈常見問題:邊張好、幾多 % 算高、八達通增值、交稅逐一解答
以下 12 條涵蓋選卡、回贈率水平、八達通增值、交稅與電子錢包,都是讀者問得最多的問題。
信用卡回贈邊張好?
信用卡回贈率幾多先算高?
八達通自動增值有冇回贈?
用信用卡交稅有冇回贈?
邊啲信用卡回贈冇上限?
用 Apple Pay 計唔計高回贈?
PayMe、AlipayHK 增值有冇回贈?
一個月應該用幾多張信用卡先夠?
迎新同回贈可唔可以同時拎?
積分、現金回贈同里數,邊種抵啲?
開太多信用卡會唔會影響 TU 信貸評分?
喺超市買嘢,點解冇超市回贈?
集卡學者階段總結:三年後你會擁有的三樣東西
做完這個階段,你會擁有三樣東西:場景配卡表、22 間發卡機構的持卡版圖、22 段優質客戶關係。第三樣不會出現在任何回贈計算裡,但它是後面兩個階段唯一的通行證。
✅ 集卡學者拿到的
- 每月經常性回贈,不受冷河期限制
- 22 條各自獨立的信貸額度線
- 加額、年費豁免、貸款報價的議價能力
- 財務紀律、讀 T&C 的能力、套利思維
❌ 這個階段解決不了的
- 回贈天花板 = 你自己的消費金額
- 優化到極致,多出來的是幾百元
- 額度增長仍受單一銀行倍數限制
- 突破需要下一階段的認知升級
聲明及披露
本文含推廣內容。本文提及或連結之信用卡、銀行戶口及相關產品,其發卡機構或其關聯公司可能就推廣給予借爸爸(DebitBaba)報酬;讀者經本站連結成功申請,借爸爸可能獲得推介獎賞。此利益關係不影響本文內容的客觀性。借爸爸並非持牌金融中介或顧問,本文屬個人理財教育分享,不構成申請、借貸或投資建議。所有產品及優惠由相關金融機構提供及負責,受其條款及細則約束,機構保留隨時修改或終止的權利;授信上限、理財層級門檻及加額政策各行不同,並會不時更新,一切以銀行最新公佈及實際審批結果為準。信用卡及信貸產品涉及風險,未能準時全額還款將產生年利率 30% 以上的利息,並影響 TU 信貸評分。借定唔借?還得到先好借!借錢梗要還,咪俾錢中介。
玩卡不只是賺回贈,背後是一套信貸思維系統。從TU信貸報告、額度提升節奏、分母分子定位,到免費卡冚卡現金流,讀懂這套框架才能真正把遊戲玩通。
📚 延伸閱讀

玩卡?當然是跟借爸爸啦!超過15年玩卡經驗,累積信貸額度突破 1,000萬港元。賺盡信用卡迎新獎賞、套取 幾百萬 航空里數、信貸擴張、低息貸款、卡冚卡系統等,YouTube「財智研究社」35,000+ 訂閱者見證的實戰分享。
💰 想財務自由?先學識玩信用卡
迎新優惠、信貸擴張、卡冚卡、加額策略 — 借爸爸陪你一步步出新手村,目標 600 萬信貸額度
免責聲明:本網站內容僅供參考,不構成任何財務建議。信用卡及貸款等推廣產品,條款以各大金融機構官方公布為準。本站可能透過推薦連結獲得佣金,惟不影響內容客觀性。忠告:【借定唔借?還得到先好借!】
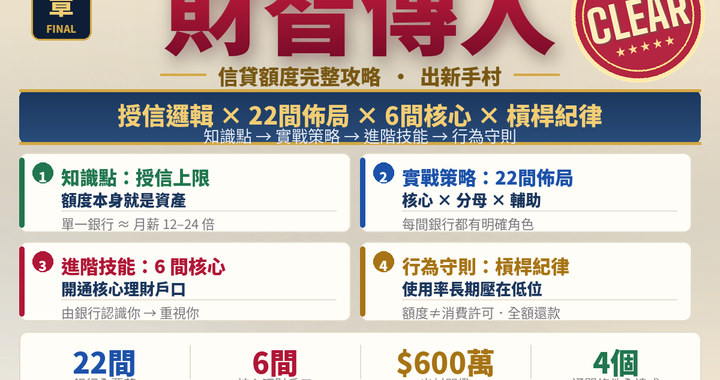 財智傳人攻略:系統性擴張信貸額度至HK$600萬|10-12間銀行深度合作|真正學會利用槓桿
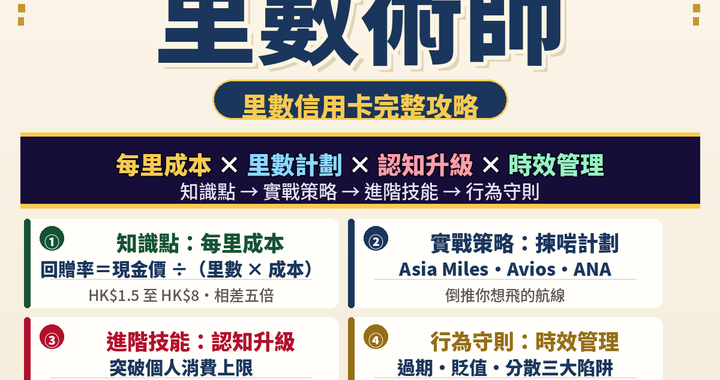 里數術師攻略:利用別人消費累積里數|商務艙5折兌換策略|突破個人消費天花板的完整路線
