
里數術師攻略:利用別人消費累積里數|商務艙5折兌換策略|突破個人消費天花板的完整路線

🕒 最後更新:2026年9月17日 ✍️ 遊戲設計:借爸爸 DebitBaba
✈️ 階段 4/5 里數術師
帶著「如何可以快速達到里數自由?」這個目的,歡迎與借爸爸繼續攻打集卡者遊戲的第四個階段——里數術師。
集卡學者階段,學會了「換個維度」——同樣的消費,配對正確的卡,節省本身就是收益。里數術師階段,要學的是再高一層的事:把每一里榨到盡。里數和現金回贈最大的分別,在於現金回贈的價值是固定的,里數的價值卻由你自己決定——同一批里數,換長途商務艙和換一部手機,價值可以相差五倍以上。看不懂這件事的人,儲得越多蝕得越多;看得懂的人,每一次兌換都是一次計過數的決定。
揀里數信用卡睇咩?每里成本 HK$1.5 至 HK$8,差距超過五倍
揀里數信用卡先看每里成本,市面主流由 HK$1.5 至 HK$8 一里,差距超過五倍。每里成本即是簽多少錢儲到一里,迎新里數只是一次性的,每里成本才是往後幾年每個月都在影響你的數字。所以里數術師選卡的次序是:先看自己的消費結構落在哪一類(外幣、餐飲、交通、旅遊網站),再看哪張卡在那一類的每里成本最低,最後才比較迎新。
里數術師是誰?換得準,而唔係儲得多的玩家
里數術師指懂得計算每里成本與兌換價值、只在划算時才出手兌換的玩家。不是儲得最多里數的人,而是每一里都用在刀口上的人。當年我做迎新黨、做集卡學者的時候,手上的回贈都是現金——直接、安全,但天花板很清楚。直到第一次用里數換到一張長途商務艙,我才知道原來同一筆簽賬,換一個出口,價值可以完全不同。
里數黨成立的兩個前提,缺一不可
里數黨要成立必須同時滿足兩個前提,缺任何一個都不成立。這一點借爸爸說得很白,因為市面上大部分「儲里數攻略」都只講了其中一半:
只有認知升級、而回報又確實高於現金回贈,里數黨才真正有意義。只有其中一個,都只是在做一件更複雜、但不會更賺的事。(上述金額為示例估算,非保證,實際視乎兌換的航線、艙等與時間。)
儲里數定儲現金回贈好?三條界線話你知幾時轉
一年飛得多、又願意等兌換時機就轉里數,否則收現金回贈更實際。當你每年有固定的長途或商務艙需求、簽賬中有相當比例是外幣或旅遊類,就適合轉里數;反過來說,以下三種情況留在現金回贈更合適:
- 一年飛少於一次、或只飛短途——短途機票本身便宜,用里數換的回贈率往往贏不了一張穩定的現金回贈卡
- 需要即時、確定的回報——里數要等到兌換那一刻才變成價值,中間有貶值和過期風險
- 簽賬集中在超市、餐飲等本地一般消費——大部分里數卡在這些類別是 HK$5 至 HK$8 一里,回贈率反而低過現金回贈卡
儲里數新手入場前,要識嘅四件事
入場前要掌握四件事:識計價、揀啱里數計劃、突破消費上限的認知,同管好時效。四項做齊,才算由「儲里數的人」升級成里數術師:
一里值幾多錢?里數換算回贈率公式,機票約 HK$0.10 至 HK$0.19
一里值幾多錢等於現金價 ÷ 所需里數,換機票通常落在每里 HK$0.10 至 HK$0.19。單看這個數字還不夠——真正要比較的,是這次兌換相當於多少現金回贈率,因為只有回贈率才可以和你手上的現金回贈卡直接比較。
回贈率點計?現金價 ÷(里數 × 每里成本)一條公式
里數回贈率=現金價 ÷(所需里數 × 每里成本),得出的百分比可直接同現金回贈卡比較。
每里成本=你用信用卡儲一里要簽多少錢(例如 HK$4/里)
舉一個借爸爸常用的例子:一張東京來回經濟艙,現金價約 HK$4,742,兌換需要約 26,000 里。用不同的卡去儲同一批里數,結果差很遠:
| 你的每里成本 | 換東京來回的回贈率 | 相當於 |
|---|---|---|
| HK$2/里 | 約 9.1% | 遠高於一般現金回贈卡 |
| HK$4/里 | 約 4.6% | 高於主流現金回贈卡 |
| HK$6/里 | 約 3.0% | 與高回贈現金卡相若 |
| HK$8/里 | 約 2.3% | 已經開始輸給現金回贈 |
| HK$12/里 | 約 1.5% | 不如直接收現金 |
同一張機票、同一批里數,分別只在於「你當初用哪張卡儲」。這就是為甚麼里數術師選卡看每里成本——每里成本由 HK$8 壓到 HK$4,回贈率直接翻一倍。(以上為示例計算,機票現金價與兌換里數會不時變動。)
換機票定換禮品好?同一批里數,回贈率差超過五倍
里數換實物的回贈率通常遠低於換機票,差距可以超過五倍。用同一條公式計一計就清楚:一部 iPhone 17 Pro Max 售價約 HK$10,199,用里數兌換需要約 288,880 里;若你的每里成本是 HK$4,回贈率只有約 0.9%。
| 兌換用途 | 每里成本 HK$4 下的回贈率 | 結論 |
|---|---|---|
| 東京來回經濟艙(約 26,000 里) | 約 4.6% | 划算 |
| iPhone(約 288,880 里) | 約 0.9% | 不如用現金回贈買 |
結論很直接:里數換實物、換現金券、換超市禮品,大部分時間都是把里數賤賣。里數的價值在機票,尤其是長途和商務艙——因為那些現金票價本身就貴,而兌換所需的里數卻不是按票價等比例上升。這就是里數術師真正的功夫所在:不是儲得快,而是換得準。
- 輸入你想換的機票或物品的現金價
- 輸入兌換所需里數,以及你張卡的每里成本
- 按轉換,得出等效現金回贈率,再和你手上的現金回贈卡比較
儲 Asia Miles、Avios 定 ANA 好?三大計劃點揀先啱自己
揀里數計劃要看你飛哪條線:長途揀 Asia Miles、短途揀 Avios、日本線揀 ANA。Asia Miles 勝在換領夥伴多,Avios 換短途所需里數較少,ANA 則以商務艙兌換見長。揀錯計劃的代價,是儲了幾年之後發現換不到自己想飛的那條線。所以次序永遠是:先決定飛哪裡,再決定儲哪種里數,最後才揀卡。
| 里數計劃 | 強項 | 適合邊類人 | 香港主流卡例子 |
|---|---|---|---|
| Asia Miles 亞洲萬里通 | 覆蓋寰宇一家成員,長途與商務艙選擇最多,本地信用卡支援最廣 | 一年飛幾次、航線不固定的人 | 渣打國泰 Mastercard、滙豐 EveryMile |
| Avios 英航/卡塔爾等 | 短途按距離計價,換台北、東京等短程所需里數通常較 Asia Miles 少 | 主力飛亞洲短途、一家人集中儲的人 | 大新英國航空白金卡 |
| ANA 全日空里程俱樂部 | 日本線兌換值高,約 17,000 里換來回日本經濟艙、35,000 里換商務艙 | 每年固定飛日本的人 | 大新 ANA World Mastercard |
換機票要幾多里數?Asia Miles 來回經濟艙同商務艙對照表
換一張來回經濟艙最平約 14,000 里,來回商務艙約 32,000 里起(亞洲萬里通標準賞)。知道目標里數,才能倒推每個月要簽多少、要儲多久:
| 距離區間 | 代表目的地 | 來回經濟艙 | 來回商務艙 |
|---|---|---|---|
| 超短途 | 台北、廣州、深圳、澳門、馬尼拉 | 約 14,000 里 | 約 32,000 里 |
| 短途① | 曼谷、首爾、上海、新加坡 | 約 18,000 里 | 約 54,000 里 |
| 短途② | 東京、大阪、福岡、札幌、峇里 | 約 26,000 里 | 約 64,000 里 |
| 中途 | 悉尼、墨爾本、杜拜、馬爾代夫 | 約 40,000 里 | 約 120,000 里 |
| 長途 | 倫敦、巴黎、溫哥華、洛杉磯 | 約 54,000 里 | 約 182,000 里 |
| 超長途 | 紐約、多倫多、波士頓、芝加哥 | 約 76,000 里 | 約 238,000 里 |
里數信用卡邊張好?6 張熱門卡每里成本、年費比較一覽
六張主流里數卡之中,最低每里成本由 HK$1.5 至 HK$6 不等,分別對應不同的消費結構。以下逐張看邊張適合你:
看得出重點沒有?沒有一張卡在所有類別都便宜。里數術師的做法不是找一張「最好的卡」,而是按自己的消費結構配兩至三張——外幣交給外幣強的卡,日常交給日常強的卡,特定航線交給該航空的聯名卡。


上面六張是按消費結構揀出來的主力。如果你想睇齊全站每一張可以儲里數的卡,下面按里數計劃分類收錄了其餘 21 張——先決定飛哪條線,再落去對應那一組揀卡:
🗂️ 全站里數卡索引:其餘 21 張按里數計劃分類連同上面六張,全站合共 27 張可儲里數的信用卡
- 大新 ANA World Mastercard|ANA 里程俱樂部,迎新可獲 35,000 里,日本線首選
- AEON Card JAL|JAL Mileage Bank,食肆及日本簽賬 HK$6=1里
- 大新 聯合航空 World Mastercard|United MileagePlus,里數永不過期,海外 HK$5=1里
- 中銀 香港航空 Visa 卡|香港航空 FWC,海外及網購低至 $3=1 FWC
- 中信國際 香港航空卡|香港航空 FWC,港航簽賬 HK$2=1
- 中銀 Visa Infinite|本地餐飲低至 HK$1.5/里
- 招商永隆 Luxe Visa Infinite|指定類別 HK$2.4/里,設年資計劃
- 建行(亞洲)TRAVO World Mastercard|本地餐飲 $3/里,海外 4% 回贈
- DBS Black World Mastercard|本地 $6=1里,DBS 積分換多個里數計劃
- 建行(亞洲)Visa Infinite|HK$8 換 1 里,附酒店升級及餐廳禮遇
- 美國運通 商務金卡|本地 HK$9=1里,廣告費、保費、員工醫療費都計積分
- Citi Prestige|迎新可獲 60,000 里,附 Priority Pass
- 永亨 OCBC VOYAGE|里數獎賞加每年 4 次機場貴賓室
- 富邦 Visa Infinite|台幣簽賬 20X 積分,每年 4 次貴賓室
- 滙豐 卓越理財信用卡|$1 獎賞錢可換 15 Avios/KrisFlyer
- 滙豐 Visa Signature|指定類別 9X,折合約 HK$2.78/里
- 滙豐 Red 信用卡|網購首 HK$10,000 享 4%,折合約 $2.5/里,永久免年費
- 工銀 Global Travel 萬事達卡白金卡|0.5% 現金或 HK$6 換 1 里,無最低簽賬要求
- 工銀 Visa Platinum 白金卡|每 HK$8=1里鳳凰知音,積分 36 個月不過期
- 工銀亞洲 雙幣銀聯鑽石卡|現金回贈與 PhoenixMiles 兩用,跨境零手續費
- 上海商業銀行 銀聯雙幣鑽石卡|每 HK$15=1里,人民幣簽賬零手續費
以上每里成本多數需要先行登記或達成月度簽賬門檻,亦會不時調整,詳情以各張卡的完整攻略及發卡機構公佈為準。
一年簽幾多先儲夠里數?突破個人消費上限的認知升級
一年簽 HK$30 萬、每里成本 HK$4,大約儲到 75,000 里,只夠換一張長途經濟艙。個人消費有明確天花板,這就是回贈黨永遠追不上里數大戶的原因——換商務艙就差很遠。再優化配卡、再追推廣期,也只是在同一個天花板下打轉。
個人消費天花板:簽 HK$10 萬至 HK$100 萬的里數對照
以每里 HK$4 計,年簽 HK$10 萬約儲 25,000 里、HK$100 萬約儲 250,000 里。
| 全年個人簽賬 | 每里成本 HK$4 下的年度里數 | 大約可換 |
|---|---|---|
| HK$10 萬 | 約 25,000 里 | 一張東京來回經濟艙 |
| HK$30 萬 | 約 75,000 里 | 一張長途來回經濟艙 |
| HK$100 萬 | 約 250,000 里 | 一張長途來回商務艙有餘 |
問題來了:普通打工仔一年的個人消費,很難去到 HK$100 萬。所以里數黨玩到某個規模之後,瓶頸從來不是「識唔識揀卡」,而是簽賬量本身不夠。
里數點樣先儲得多?流過你信用卡的錢,不一定是你花的錢
想儲得多,先要把「我的消費」和「流過我信用卡的消費」分開理解。前者受你的收入限制,後者不一定。當這個認知打開之後,你會開始留意到日常生活裡有很多「別人本來就要花的錢」,理論上是可以流經你的信用卡的——這就是前提一所講的「利用別人的消費」。
有了認知,才會有對應的行動;沒有這個認知,里數黨的規模永遠被個人消費鎖死。這也解釋了一件很多人想不通的事:為甚麼有些人的收入和你差不多,里數卻多過你十倍。
撞到額度唔夠點算?下一個瓶頸係信貸額度
額度不夠就要把總信貸額度做大,這是下一個階段的功課。認知升級之後很快會撞到另一堵牆——信貸額度:簽賬規模一大,手上幾張卡的額度就開始不夠用:一筆大額消費卡住、額度用得太盡又影響信貸評級。到這一步,你要處理的已經不是「揀邊張卡」,而是「怎樣把總信貸額度做大」。那正是下一個階段額度傳人的功課,也是HK$600 萬總信貸額度這個目標存在的原因。
里數會過期嗎?Asia Miles 有效期約三年,三個陷阱要避開
里數會過期,Asia Miles 一般由存入起計約三年,過期即歸零。大部分里數計劃都設有效期,所以里數術師的最後一課不是收集,而是管理——以下三個陷阱,每一個都會令你辛苦儲的里數變成零:
通關條件自我核對:4 項做齊先升得上額度傳人
四項達成條件全部做到,才算正式通關——識計價、揀啱計劃、認知打開、管得住時效。對照以下清單,全部做到就可以升上下一個階段:
四項做齊,恭喜——已經不再是「儲住先,遲些再算」的人,而是每一里都計過數的里數術師。但很快就會撞到最後一堵牆:你識計、識揀、認知又打開了,偏偏規模做不起,因為手上的信貸額度承載不了。
認知有了,額度點樣先做得大?
有辦法的。這就是最後一個階段要解決的難題——額度傳人!
常見問題:揀卡、每里成本、換機票同過期逐一解答
里數信用卡最常被問的是揀卡、每里成本、換機票同過期四類問題,以下十二條逐一解答。
里數信用卡邊張最抵?
迎新里數邊張卡最抵?
一里值幾多錢?
邊啲簽賬唔計里數?
交稅、交保費呢啲大額簽賬儲唔儲到里數?
儲里數定儲現金回贈好?
儲 Asia Miles 定 Avios 好?
申請里數卡要幾多年薪?
Asia Miles 會過期嗎?
里數兌換要唔要手續費?
里數卡年費值唔值得俾?
新手第一張里數卡應該點揀?
本文含推廣內容。本文提及或連結之信用卡、銀行戶口及相關產品,其發卡機構或其關聯公司可能就推廣給予借爸爸(DebitBaba)報酬;讀者經本站連結成功申請,借爸爸可能獲得推介獎賞。此利益關係不影響本文內容的客觀性。借爸爸並非持牌金融中介或顧問,本文屬個人理財教育分享,不構成申請、借貸或投資建議。所有產品及優惠由相關金融機構提供及負責,受其條款及細則約束,機構保留隨時修改或終止的權利;授信上限、理財層級門檻及加額政策各行不同,並會不時更新,一切以銀行最新公佈及實際審批結果為準。信用卡及信貸產品涉及風險,未能準時全額還款將產生年利率 30% 以上的利息,並影響 TU 信貸評分。借定唔借?還得到先好借!借錢梗要還,咪俾錢中介。
玩卡不只是賺回贈,背後是一套信貸思維系統。從TU信貸報告、額度提升節奏、分母分子定位,到免費卡冚卡現金流,讀懂這套框架才能真正把遊戲玩通。
📚 延伸閱讀

玩卡?當然是跟借爸爸啦!超過15年玩卡經驗,累積信貸額度突破 1,000萬港元。賺盡信用卡迎新獎賞、套取 幾百萬 航空里數、信貸擴張、低息貸款、卡冚卡系統等,YouTube「財智研究社」35,000+ 訂閱者見證的實戰分享。
💰 想財務自由?先學識玩信用卡
迎新優惠、信貸擴張、卡冚卡、加額策略 — 借爸爸陪你一步步出新手村,目標 600 萬信貸額度
免責聲明:本網站內容僅供參考,不構成任何財務建議。信用卡及貸款等推廣產品,條款以各大金融機構官方公布為準。本站可能透過推薦連結獲得佣金,惟不影響內容客觀性。忠告:【借定唔借?還得到先好借!】
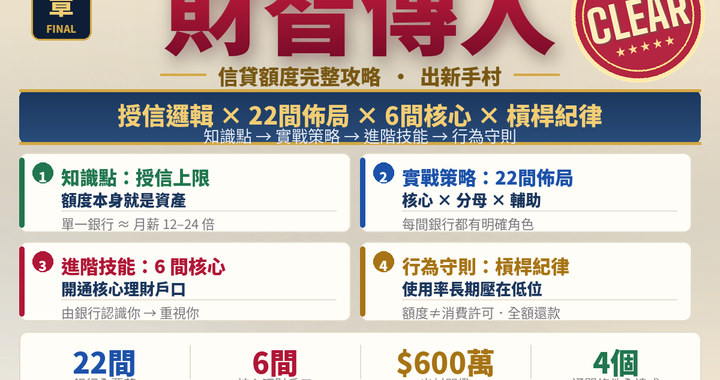 財智傳人攻略:系統性擴張信貸額度至HK$600萬|10-12間銀行深度合作|真正學會利用槓桿
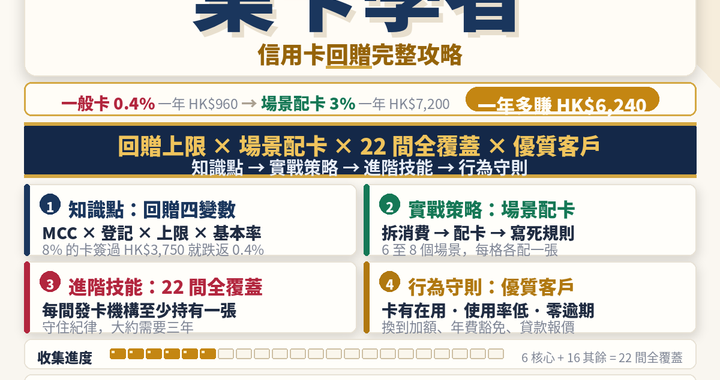 集卡學者攻略:信用卡回贈點計、8%卡上限對應簽賬額HK$3,750、22間發卡機構場景配卡表與優質客戶關係完整拆解
