
財智傳人攻略:系統性擴張信貸額度至HK$600萬|10-12間銀行深度合作|真正學會利用槓桿
🕒 最後更新:2026年9月16日 ✍️ 遊戲設計:借爸爸 DebitBaba
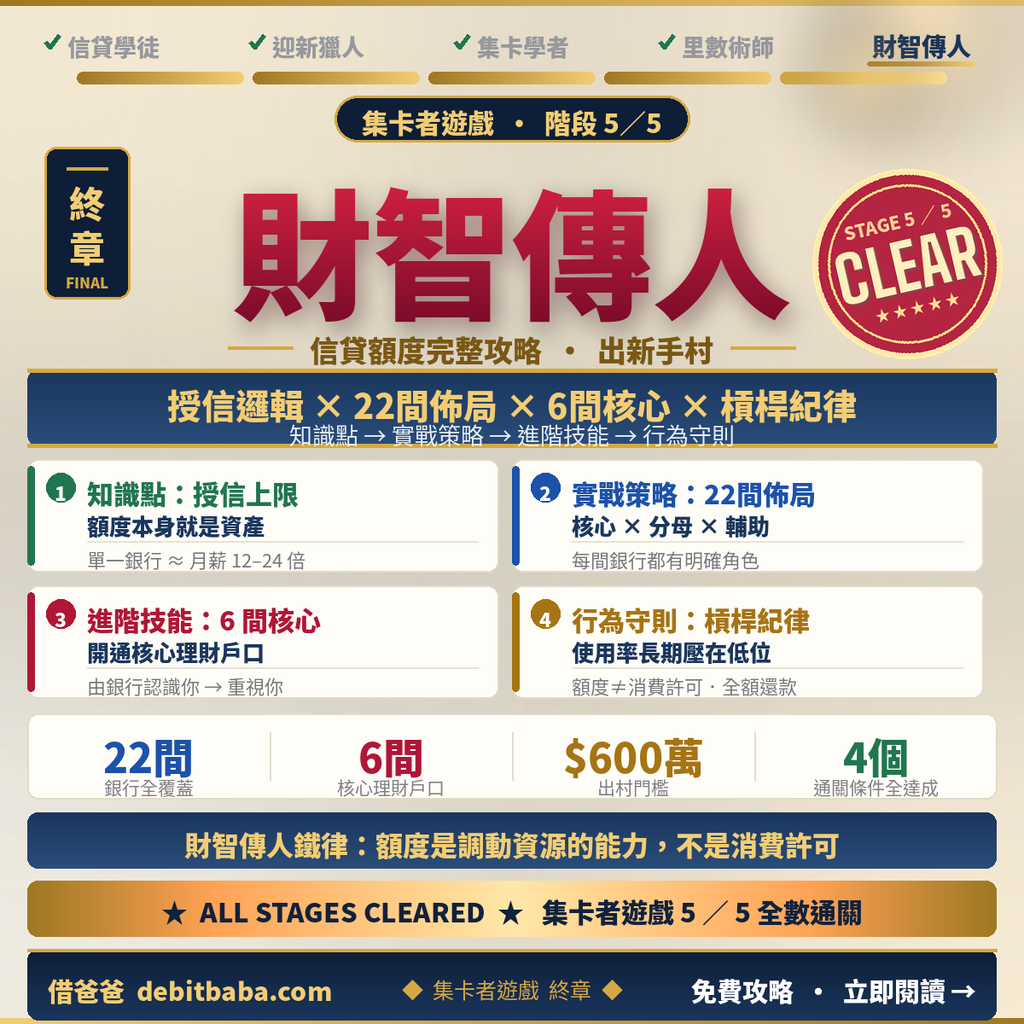
財智傳人,是集卡者遊戲的第五個、也是最後一個階段,同時是「出新手村」的那一刻。
為了把達成 HK$600 萬總信貸額度的過程轉化成可複製的路徑,借爸爸把整個遊戲拆成 5 個階段。每一個階段,都整理了需要掌握的重要知識點、必須學會的進階技能、不可以破的行為守則,以及馬上做得到的實戰策略。走到這一章,前面四個階段的工具你已經齊備——現在要換的,是看待信貸額度的角度。
你可能也感覺到,賺迎新和回贈雖然好,但始終受限於消費規模。財智傳人的突破在於:當你累積了足夠的信貸資產,你就不再只是「消費者」,而是「槓桿的使用者」——用銀行的錢,做超出自身資本規模的財務操作。這才是財智遊戲真正開始的地方。
總信貸額度點樣累積到 HK$600 萬?加額與跨行開卡缺一不可
總信貸額度要累積到 HK$600 萬,單靠一間銀行做不到。因為每間銀行給你的授信上限都封了頂,所以要同時做兩件事:把每間銀行的額度推到它的上限,再把機構數目鋪開到全港 22 間。這兩條腿缺一條,總額度就會卡在某個位置不動。
大部分人卡住的原因,是只做了其中一條。有人死命向同一間銀行 call 加額,加到第三次被拒,就以為自己「額度到頂」;有人不斷開新卡收迎新,卻從來沒有回頭經營任何一間銀行,開了十幾張卡總額度還是一百幾十萬。兩種都走不到終點。
第一條腿:加額定開多張卡?單一銀行推到頂的兩條路
把單一銀行的信貸額度推到上限,只有兩條路:申請加額,或者在同一間銀行多開一張卡。而每間銀行對同一個人都有內部授信上限,以滙豐、恒生為例,大約是月薪的 12 至 24 倍,視乎你在該行的理財層級。也就是說,月薪 HK$30,000 的人,在單一間銀行的理論天花板大約是 HK$36 萬至 HK$72 萬——推到頂就是頂,再 call 也不會多。
兩條路之間怎樣選?實戰上,開新卡往往比申請加額容易獲批,因為新卡申請走的是全新的核卡流程,而加額申請通常要銀行重新審視你的整體負債。
第二條腿:點解跨行開卡可以疊高總額?每間銀行獨立計算授信
因為每間銀行都獨立計算你的授信上限,所以銀行數目本身就是總信貸額度的乘數。香港有二十多間發卡機構,你在滙豐拿到 HK$50 萬,不會令渣打少批你一分——渣打是用它自己的一套標準重新看你。
所以 HK$600 萬這個數字,實際的組成是把全港 22 間發卡機構鋪開,每間 HK$20 萬至 HK$80 萬疊加而成。這也解釋了為什麼前面四個階段要花幾年時間慢慢鋪——你不是在收集卡,你是在收集願意給你授信的機構。
門檻點解係 HK$600 萬,而唔係 100 萬?
HK$600 萬是出新手村的門檻,因為它是信貸規模足以承載真正財務操作的臨界點。這個數字不是借爸爸的上限,而是為你設定的出村目標,大概是一個香港中位收入家庭做得到的水平。低於這個數,額度只夠應付日常消費和代購周轉;到了這個數,額度的性質就變了。
財智傳人的 4 個通關條件:知識點、實戰策略、進階技能、行為守則
通關條件有 4 個:看懂授信邏輯、鋪好三層銀行佈局、經營銀行關係、守住槓桿紀律。四條分別對應一個知識點、一個實戰策略、一個進階技能和一個行為守則——做齊才算走到遊戲終點:
銀行用什麼決定你的信貸額度?授信上限是一種要長期經營的資產
銀行用收入、年資、關係深度和還款記錄四樣東西,決定給你多少信貸額度。所以信貸額度是一項會增值、也會貶值的資產,本質上要長期經營。大部分人一輩子把它理解成「我可以碌幾多」,這個理解差異,就是整個階段五的分界線。
信貸額度上限係月薪幾多倍?12 至 24 倍點樣分
信貸額度上限大約是月薪的 12 至 24 倍,倍數高低直接看你在該行的理財層級。以滙豐、恒生的公開政策為例,基本戶口約 12 倍,升上優越/卓越理財層級後可推到 18 至 24 倍。所以同一份糧單,在同一間銀行,可以因為你的客戶等級而差出接近一倍額度。
這帶出一個很多人忽略的結論:加額不只是「問銀行攞」,更是「先把自己升級成值得攞的那種客戶」。條件三會完整拆解這一點。
邊啲行為銀行會加分?邊啲會拖低你的加額潛力
真正推高信貸額度的是穩定收入、長帳戶年資、低使用率和乾淨的還款記錄。拖低加額潛力的則是密集硬查詢、高使用率和頻繁 cut 卡。左右兩欄的時間成本完全不對稱——右欄任何一項幾個月內就可以毀掉左欄幾年的累積。
| ✓ 真正推高額度潛力 | ❌ 拖低額度潛力 |
|---|---|
| 收入穩定且可書面證明(糧單、稅單、花紅) | 短時間內密集申請,硬查詢過多 |
| 帳戶年資長,同一間銀行持續使用多年 | 頻繁 cut 卡,帳戶年資歸零 |
| 信貸使用率長期偏低(20% 以下較理想) | 使用率長期高企,銀行視為資金緊張 |
| 連續數年零逾期,TU 維持 A 級 | 任何一次逾期,記錄保留 5 年 |
| 在該行有存款、出糧、投資等多重關係 | 只持卡、沒有其他業務往來 |
核心 × 分母 × 輔助:22 間機構點樣排位?
把 22 間機構分成三層:核心負責深度、分母負責規模、輔助負責補位。6 間做核心,其餘 16 間分擔分母與輔助,總信貸額度才砌得出 HK$600 萬。如果所有銀行都用同一種方式對待,你會發現每間都停在中等額度,怎樣都上不去。
核心銀行點揀?開理財戶口、放出糧的那 6 間
核心銀行是你開理財戶口、放出糧或放存款的那 6 間銀行。它們給你的額度倍數最高、審批也最寬鬆。因為對銀行來說,你不只是一個持卡人,而是一個有實際業務往來的客戶——這種關係值得它承擔更高的授信風險。
核心銀行的選法不是看哪間迎新最多,而是看兩件事:它的理財層級制度是否容易升級,以及它在你日後申請按揭、貸款時是否有用。這是一個以年計的決定,不要用一份迎新去換。
分母銀行係咩?數量比質素重要
分母銀行是專門用來擴大總信貸額度、日常甚少使用的那一批銀行。它們通常願意批出可觀額度,但你不會拿來日常簽賬。它們的作用只有一個:把總額度的數字推上去,同時稀釋你的整體信貸使用率。
這一層的選卡邏輯很直接——優先選擇額度上限高、永久免年費或年費容易豁免的卡,因為你會長期持有但很少使用,任何年費都是純成本。
輔助銀行有咩用?補齊組合缺口,兼顧回贈與里數
輔助銀行的作用是補位,補齊你回贈與里數組合裡的缺口。例如某些消費場景的高回贈卡、特定航空里數卡,或者你在階段三、四已經在用的組合卡。它們的額度未必最高,但在整個組合裡有不可替代的功能。
由「銀行認識你」到「銀行重視你」:理財層級點樣推高授信倍數
方法是把往來由單一持卡擴展到出糧、存款、投資,並升上該行的理財層級。同一個人在基本戶口和優越理財層級,拿到的額度倍數、審批速度和客戶經理支援可以差距明顯。這一層是階段五最難、但回報最直接的技能。
理財層級同批額有咩關係?入場門檻與授信倍數
理財層級越高,該行願意給你的授信倍數上限就越高。各大銀行的理財層級大多以「總關係結餘」定義,門檻由 HK$20 萬至 HK$100 萬不等。這意味著你把資金放在哪一間銀行,不只影響利息,也直接影響那間銀行願意批給你的額度。
要留意的是,總關係結餘一般把存款、投資、保險等資產一併計算,未必需要純現金——所以升級不一定等於「要有一大筆閒錢躺著」。實際門檻與計算方式各行不同,申請前應向該行確認。


關係深咗,除了批得多還有什麼分別?審批速度與容忍度
關係深的客戶在加額審批、大額交易查詢和日後貸款議價三方面都明顯佔優。加額批得較快、大額交易被查詢時解釋較容易、申請按揭或貸款時議價能力更強——這些好處平時看不見,但在你真正需要動用額度的時候,差別會非常實在。
額度越大,反而越要守紀律?槓桿紀律的三條線
因為信貸額度放大的是能力,不是收入。月薪沒有跟著變大,但一次失誤的後果會跟著額度一起放大。所以走到 HK$600 萬的人,反而要比新手更保守:守住使用率、守住全額還款、守住「額度不是消費許可」這個界線。
信貸使用率點計?壓到幾多百分比先算安全
信貸使用率等於結單總金額除以總信貸額度,長期低於 20% 對 TU 評級最有利。額度大的好處正正在這裡:同樣簽 HK$5 萬,在 HK$30 萬總額度下使用率是 16.7%,在 HK$600 萬總額度下只有 0.8%——分母夠大,日常消費對評級的影響就接近零。
但反過來也成立:如果你把大額度當成消費空間去用,使用率一樣會爆——只是爆的金額大了二十倍。
額度大咗,點解唔可以當消費空間用?
因為用額度支付本來負擔不起的消費,你就由「用銀行的錢」變成「被銀行賺利息」。循環利息年利率超過 30%,會在幾個月內吃掉你前面幾年賺回來的所有迎新和回贈。集卡者遊戲由第一天到最後一天只有一條鐵律:每張卡、每個月、全額還款、永不遲繳。
你係咪已經係額度黨?財智傳人 4 項通關自我檢查清單
以下 4 項全部做到,代表你已經走完集卡者遊戲的全部五個階段。逐項對照,看看自己完成了幾項:
走到這裡,集卡者遊戲的五個階段全部完成。你手上的不再只是一疊卡,而是一個由二十幾間機構共同認可、隨時可以調動的信貸規模——這就是「出新手村」的真正意思。
而這也是借爸爸想說的最後一件事:HK$600 萬本身不是終點,它是下一個遊戲的入場券。由「儲額度」轉去「用額度」,是完全不同的一套技能——下面一節講清楚那條界線在哪裡。
走到呢一步,Patreon 入面仲有咩?額度由「儲」轉去「用」
Patreon 講的是額度累積完之後怎樣用,網站五章講的都是怎樣累積。兩者是同一條路的前後半段,分界線就落在你剛剛核對完的那四項通關條件上。
這個分界不是為了留一手。前五個階段的內容之所以可以公開,是因為做錯了頂多是慢幾年、少賺一點迎新;而額度累積到 HK$600 萬之後的操作,做錯一次的代價是實質的財務損失,不是一篇文章交代得清楚。所以借爸爸選擇把這部分放在一個能持續問、持續跟進的地方。
Patreon 同免費文章有咩實質分別?
最大的分別是免費文章講「應該點做」,Patreon 講「實際做落去會撞到咩」。三類內容是網站不會有的:
想睇借爸爸親身講?下面呢條影片講緊佢點解要開呢個圈、入面實際傾啲咩:
邊啲人唔適合而家入嚟?
仍在階段一至四、或者手上還有循環利息未清的話,Patreon 對你價值有限。原因很簡單:那些內容全部假設你已經有一個穩定、乾淨、規模足夠的信貸底盤,沒有底盤的話,講調度等於講一件你暫時做不到的事。
四項通關條件全部達成、TU 維持 A 級、每月全額還款——如果這三句講的是你,Patreon 裡面的內容你用得上。
加入 Patreon,看進階操作拆解 →信貸額度常見問題:額度共用、邊間易批、按揭影響逐一解答
以下十二條是額度問題入面最多人搜尋的疑問。涵蓋共享額度、邊間銀行易批、按揭與貸款影響同加額時機。
同一間銀行開多張信用卡,信用額係咪共用?
邊間銀行最容易批到高信用額?
信用卡太多張、總額度太高,會唔會影響按揭同私人貸款?
信貸使用率壓到幾多先算安全?
信用卡額度上限係月薪幾多倍?
臨時提高信用額同永久加額有咩分別?
申請加額會唔會查 TU?影唔影響信貸評分?
信用卡好耐冇用,銀行會唔會 cut 卡或者主動減額?
申請加額容易啲,定係開多張新卡容易啲?
加額被拒之後,幾時可以再申請?
總信貸額度喺邊度睇到?點樣計自己而家有幾多?
一定要開理財層級戶口先加到額嗎?
本文含推廣內容。本文提及或連結之信用卡、銀行戶口及相關產品,其發卡機構或其關聯公司可能就推廣給予借爸爸(DebitBaba)報酬;讀者經本站連結成功申請,借爸爸可能獲得推介獎賞。此利益關係不影響本文內容的客觀性。借爸爸並非持牌金融中介或顧問,本文屬個人理財教育分享,不構成申請、借貸或投資建議。所有產品及優惠由相關金融機構提供及負責,受其條款及細則約束,機構保留隨時修改或終止的權利;授信上限、理財層級門檻及加額政策各行不同,並會不時更新,一切以銀行最新公佈及實際審批結果為準。信用卡及信貸產品涉及風險,未能準時全額還款將產生年利率 30% 以上的利息,並影響 TU 信貸評分。借定唔借?還得到先好借!借錢梗要還,咪俾錢中介。
玩卡不只是賺回贈,背後是一套信貸思維系統。從TU信貸報告、額度提升節奏、分母分子定位,到免費卡冚卡現金流,讀懂這套框架才能真正把遊戲玩通。
📚 延伸閱讀

玩卡?當然是跟借爸爸啦!超過15年玩卡經驗,累積信貸額度突破 1,000萬港元。賺盡信用卡迎新獎賞、套取 幾百萬 航空里數、信貸擴張、低息貸款、卡冚卡系統等,YouTube「財智研究社」35,000+ 訂閱者見證的實戰分享。
💰 想財務自由?先學識玩信用卡
迎新優惠、信貸擴張、卡冚卡、加額策略 — 借爸爸陪你一步步出新手村,目標 600 萬信貸額度
免責聲明:本網站內容僅供參考,不構成任何財務建議。信用卡及貸款等推廣產品,條款以各大金融機構官方公布為準。本站可能透過推薦連結獲得佣金,惟不影響內容客觀性。忠告:【借定唔借?還得到先好借!】
 里數術師攻略:利用別人消費累積里數|商務艙5折兌換策略|突破個人消費天花板的完整路線
 集卡學者攻略:信用卡回贈點計、8%卡上限對應簽賬額HK$3,750、22間發卡機構場景配卡表與優質客戶關係完整拆解
